
Chart of the Week: Globale Industrie 2030: China als Gigant, Europa unter Druck
Aktuelle Daten und Fakten visualisiert
Lesedauer: 6 Minuten
3.11.2026: Globale Industrie 2030: China als Gigant, Europa unter Druck
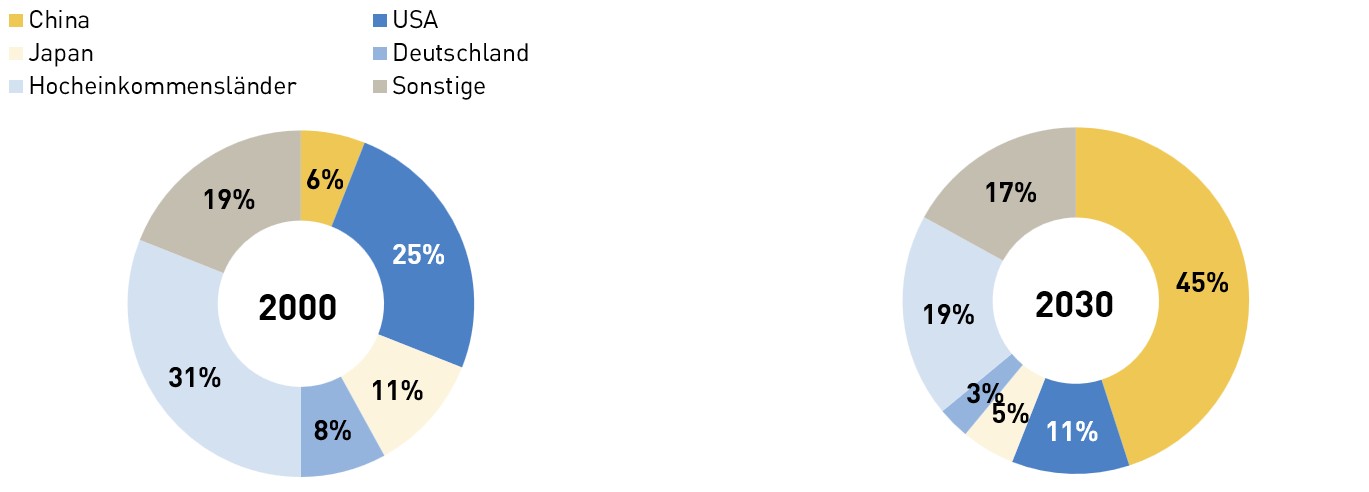
Chinas Bedeutung als Industriestandort ist in den vergangenen Jahrzehnten rasant gestiegen. Im Jahr 2000 entfielen lediglich 6 % der weltweiten Industriewertschöpfung auf China, während die USA mit 25 % klar an der Spitze lagen. Seither haben die traditionellen Industrieländer deutlich an Gewicht verloren, zugleich hat sich die industrielle Wertschöpfung zunehmend nach Asien verlagert.
Im Jahr 2024 erreichte China bereits einen Anteil von 28 %. Damit übertraf die industrielle Wertschöpfung des Landes jene der USA, Deutschlands und Japans zusammen. Für 2030 projiziert die UNIDO einen weiteren Anstieg auf rund 45 %. Chinas Aufstieg beruht längst nicht mehr nur auf Kostenvorteilen: Das Land konkurriert mit Europa mittlerweile in zentralen industriellen Kernbereichen und gewinnt insbesondere in fortgeschrittenen, technologieintensiven Segmenten zunehmend an Stärke.
Chinas Anteil an der weltweiten Industriewertschöpfung könnte bis 2030 auf 45 % steigen
Anteile an der weltweiten Industriewertschöpfung nach Ländern und Regionen
Jahr 2000 (links) und UNIDO-Prognose für das Jahr 2030 (rechts), Anteile in Prozent
Fazit
Chinas technologischer Aufstieg verschärft den industriellen Wettbewerb mit Europa. Als stark industrialisierte und exportorientierte Volkswirtschaft ist Österreich davon besonders betroffen. Damit steigt der Handlungsdruck, die industrielle Wettbewerbsfähigkeit Europas und Österreichs rasch und nachhaltig zu stärken. Denn einmal verlorene Produktionskapazitäten und Lieferketten lassen sich nur schwer wieder aufbauen. Industriepolitische Initiativen wie der Industrial Accelerator Act (IAA) auf europäischer Ebene und die Industriestrategie Österreich 2035 auf nationaler Ebene müssen daher zügig vorangetrieben werden.
> zum Chart of the Week
> Read in English
27.10.2026: Geoökonomische Interessen verändern die globalen Handelsströme
Der internationale Handel verlagert sich zunehmend weg von reiner Kosteneffizienz hin zu einer stärker geopolitisch geprägten Ausrichtung. Faktoren wie die nationale Sicherheit, Widerstandsfähigkeit von Lieferketten und politische Bündnisse gewinnen bei der Wahl von Handelspartnern dabei zunehmend an Bedeutung.
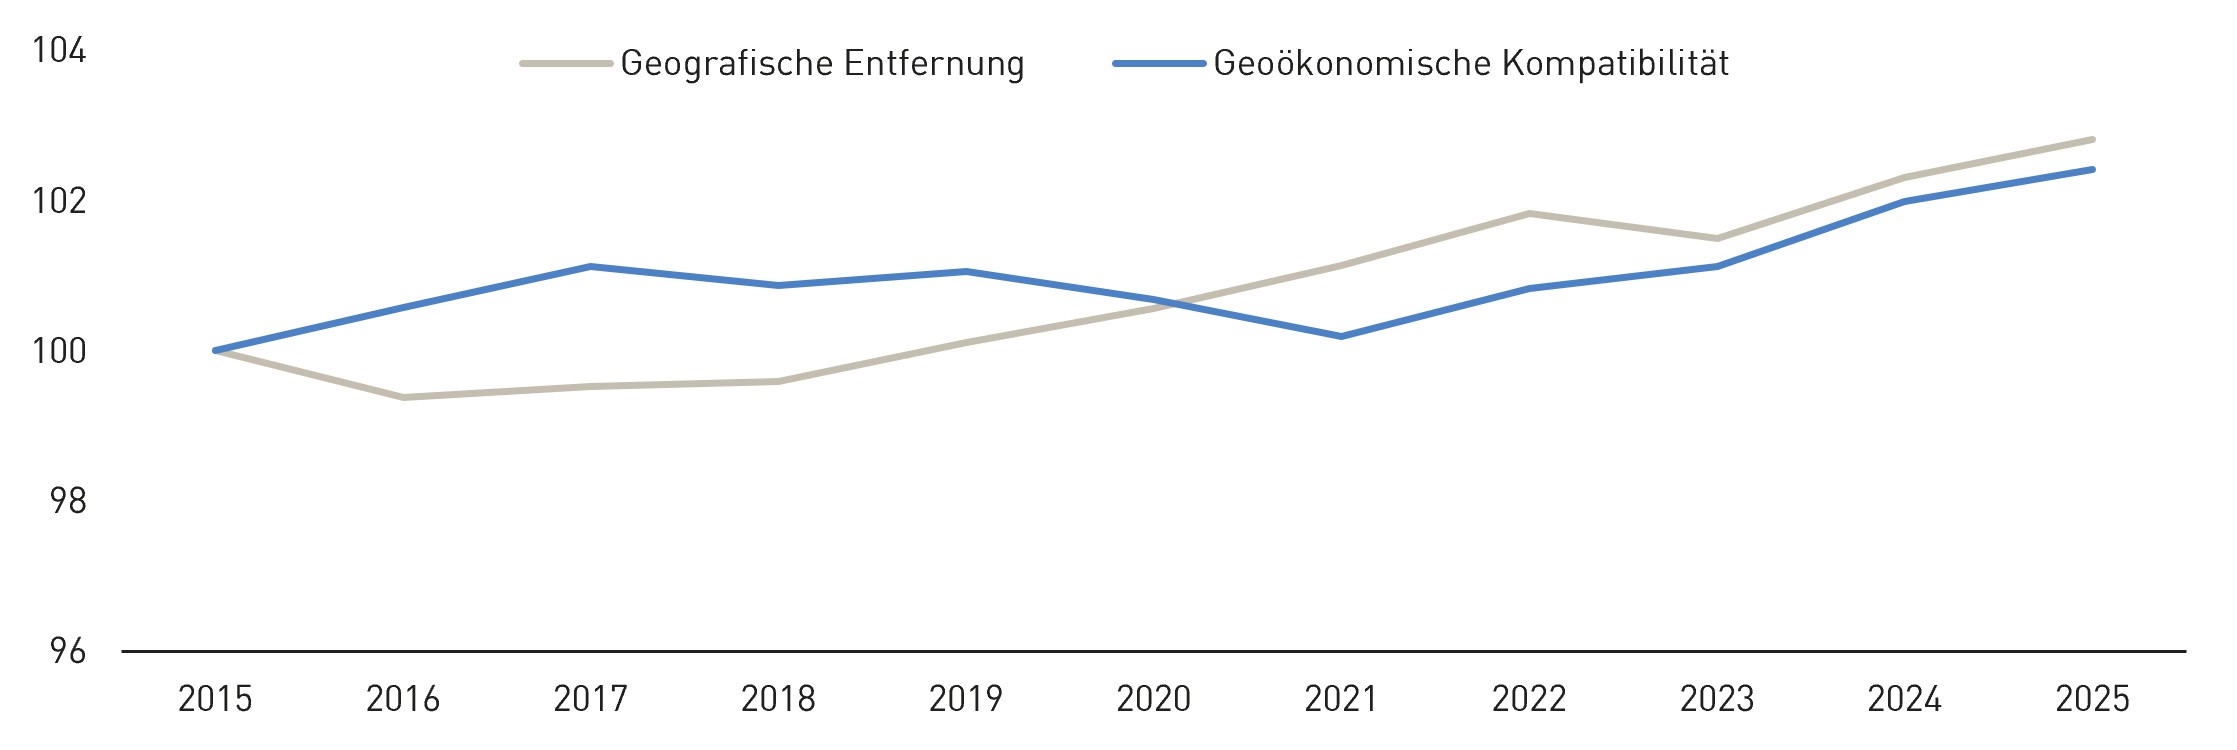
Neue Berechnungen der Vereinten Nationen (UN) zeigen, dass der internationale Warenhandel zwar zunehmend größere Entfernungen zurücklegt, seit 2021 jedoch auch ein wachsender Anteil des Welthandels auf geoökonomisch kompatible Länder fällt. Dies deutet darauf hin, dass Unternehmen zwar weiterhin mit geografisch weit entfernten Lieferanten zusammenarbeiten, um Kosten-, Größen- und Spezialisierungsvorteile zu nutzen, geoökonomische Risiken bei der Wahl von Beschaffungsländern jedoch zunehmend an Bedeutung gewinnen. So nahm die geografische Entfernung zwischen Handelspartnern zwischen 2015 und 2025 um 2,8 % zu, während der Handel zwischen geoökonomisch kompatiblen Ländern im selben Zeitraum um 2,4 % stieg.
Geoökonomische Kompatibilität gewinnt zur Minimierung von Handelsrisiken an Bedeutung
Globaler Warenhandel, 2015 - 2025
Index (2015 = 100)
Fazit
Die geopolitische und geoökonomische Neuordnung der internationalen Wirtschaftsbeziehungen erfordert von Österreich und der EU eine strategische Anpassung an veränderte Rahmenbedingungen. Dazu gehören die Diversifizierung der Absatz- und Beschaffungsmärkte, der Ausbau strategischer Partnerschaften zur Verringerung kritischer Abhängigkeiten sowie die Stärkung des europäischen Binnenmarkts.
Eine zentrale Herausforderung besteht darin, zunehmendem externen wirtschaftlichen Druck mit glaubwürdigen handelspolitischen Instrumenten zu begegnen und zugleich die Offenheit der Handelsbeziehungen sowie die wirtschaftliche Zusammenarbeit mit gleichgesinnten Partnern zu bewahren.
> zum Chart of the Week
> Read in English
20.10.2026: Generationenwechsel als Chance nutzen
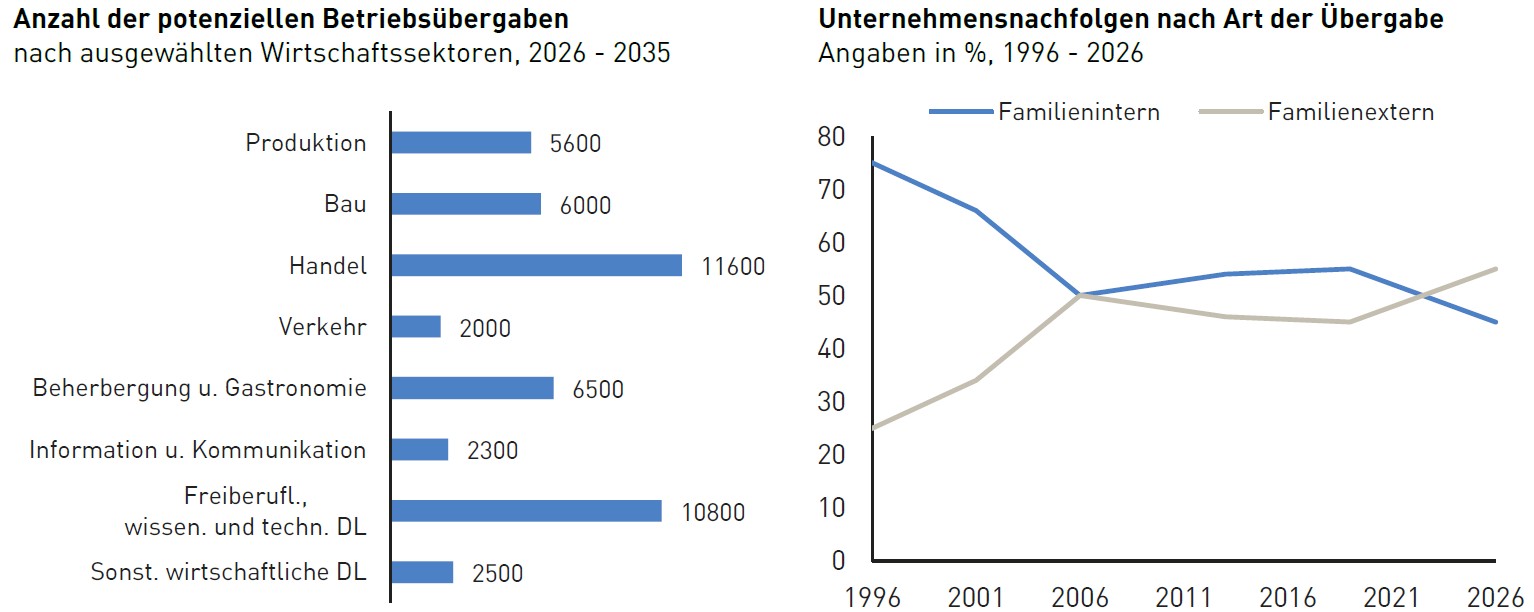
Österreichs Wirtschaft steht vor einem umfassenden Generationenwechsel: Bis 2035 stehen laut einer aktuellen Studie der KMU Forschung Austria rund 56.600 Arbeitgeberunternehmen mit knapp 780.000 Beschäftigten vor einer potenziellen Übergabe. Das entspricht einem Viertel aller Arbeitgeberunternehmen. Jede erfolgreiche Unternehmensnachfolge trägt im Durchschnitt zum Erhalt von 14 Arbeitsplätzen und rund 1,1 Millionen Euro an direkter jährlicher Wertschöpfung bei.
Besonders hoch ist das Nachfolgepotenzial im Handel, bei den freiberuflichen, wissenschaftlichen und technischen Dienstleistungen sowie in der Beherbergung und Gastronomie. Dabei erfolgen bereits 55 % der Übergaben außerhalb der Familie, wodurch die Suche nach geeigneten Nachfolger:innen zunehmend an Bedeutung gewinnt.
Unternehmensnachfolge: Mehr als 56.000 Betriebe vor Übergabe, 55 % außerhalb der Familie
Fazit
Angesichts des hohen Nachfolgepotenzials und der zunehmenden Bedeutung familienexterner Übergaben besteht wirtschaftspolitischer Handlungsbedarf, insbesondere bei den steuerlichen Rahmenbedingungen, der Finanzierung und dem Abbau bürokratischer Hürden: Eine Anhebung des Veräußerungsfreibetrags ist ein erster Ansatzpunkt, um die im internationalen Vergleich hohe steuerliche Belastung entgeltlicher Betriebsübergaben zu reduzieren.
Zur Verbesserung der Finanzierungsmöglichkeiten gilt es zudem, privates Beteiligungskapital stärker zu mobilisieren. Ein digitaler One-Stop-Shop für Betriebsnachfolgen könnte administrative Verfahren bündeln und den bürokratischen Aufwand reduzieren. Neben geeigneten wirtschaftspolitischen Rahmenbedingungen ist auch die gezielte Unterstützung im Übergabeprozess entscheidend: Die Wirtschaftskammern begleiten den bevorstehenden Generationenwechsel unter anderem mit umfassenden Beratungsangeboten und der österreichweiten Nachfolgebörse, die eine gezielte Vermittlung zwischen übergabebereiten Unternehmen und potenziellen Nachfolger:innen ermöglicht.
13.10.2026: Wirtschaftlicher Druck auf die EU: USA und China als Haupttreiber
In einem zunehmend geoökonomisch geprägten internationalen Umfeld dienen Handel, Investitionen, Technologiezugang sowie die Versorgung mit Energie und Rohstoffen nicht mehr ausschließlich dem gegenseitigen wirtschaftlichen Nutzen. Sie werden zunehmend auch gezielt als Druckmittel eingesetzt, um politische Entscheidungen der EU oder einzelner Mitgliedstaaten zu beeinflussen. Die Intensität des wirtschaftlichen Drucks auf die EU hat sich seit 2024 verdreifacht.
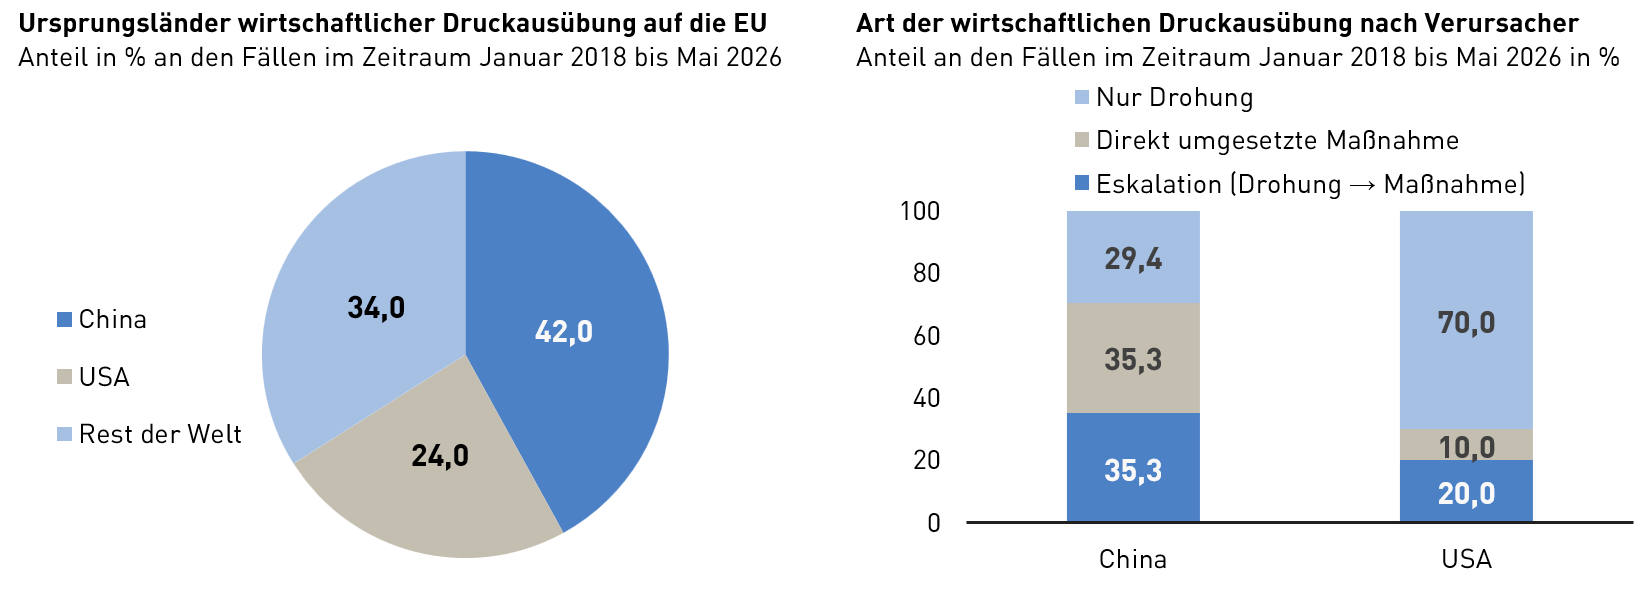
Mit einem Anteil von 42 % an den erfassten Fällen ist China der wichtigste Ausgangspunkt wirtschaftlicher Druckausübung auf die EU. Doch auch enge Verbündete greifen auf solche Instrumente zurück: Auf die USA entfallen 24 % der Fälle. Insgesamt sind in über 80 % der Fälle europäische Unternehmen direkt betroffen.
Zwei Hauptakteure, unterschiedliche wirtschaftliche Druckstrategien
Fazit
Die rasante Zunahme wirtschaftlicher Druckmaßnahmen zeigt, dass Europa seine geoökonomische Handlungsfähigkeit stärken muss. Dafür braucht es eine Diversifizierung der Handelsbeziehungen, den gezielten Abbau strategischer Abhängigkeiten und einen stärkeren EU-Binnenmarkt. Zugleich muss die EU in der Lage sein, wirtschaftlichem Druck mit glaubwürdigen handelspolitischen Instrumenten entgegenzutreten – möglichst in enger Abstimmung mit gleichgesinnten Partnern, die sich weiterhin für offene Handelsbeziehungen einsetzen.
Wirtschaftliche Offenheit und strategische Widerstandsfähigkeit sind dabei keine Gegensätze, sondern müssen gemeinsam gestärkt werden. Unsere interessenpolitischen Schwerpunkte 2026+ zeigen, wie sich auch unter veränderten geoökonomischen Rahmenbedingungen internationale Chancen nutzen lassen.
6.10.2026: Beschäftigung in der Industrie stark rückläufig
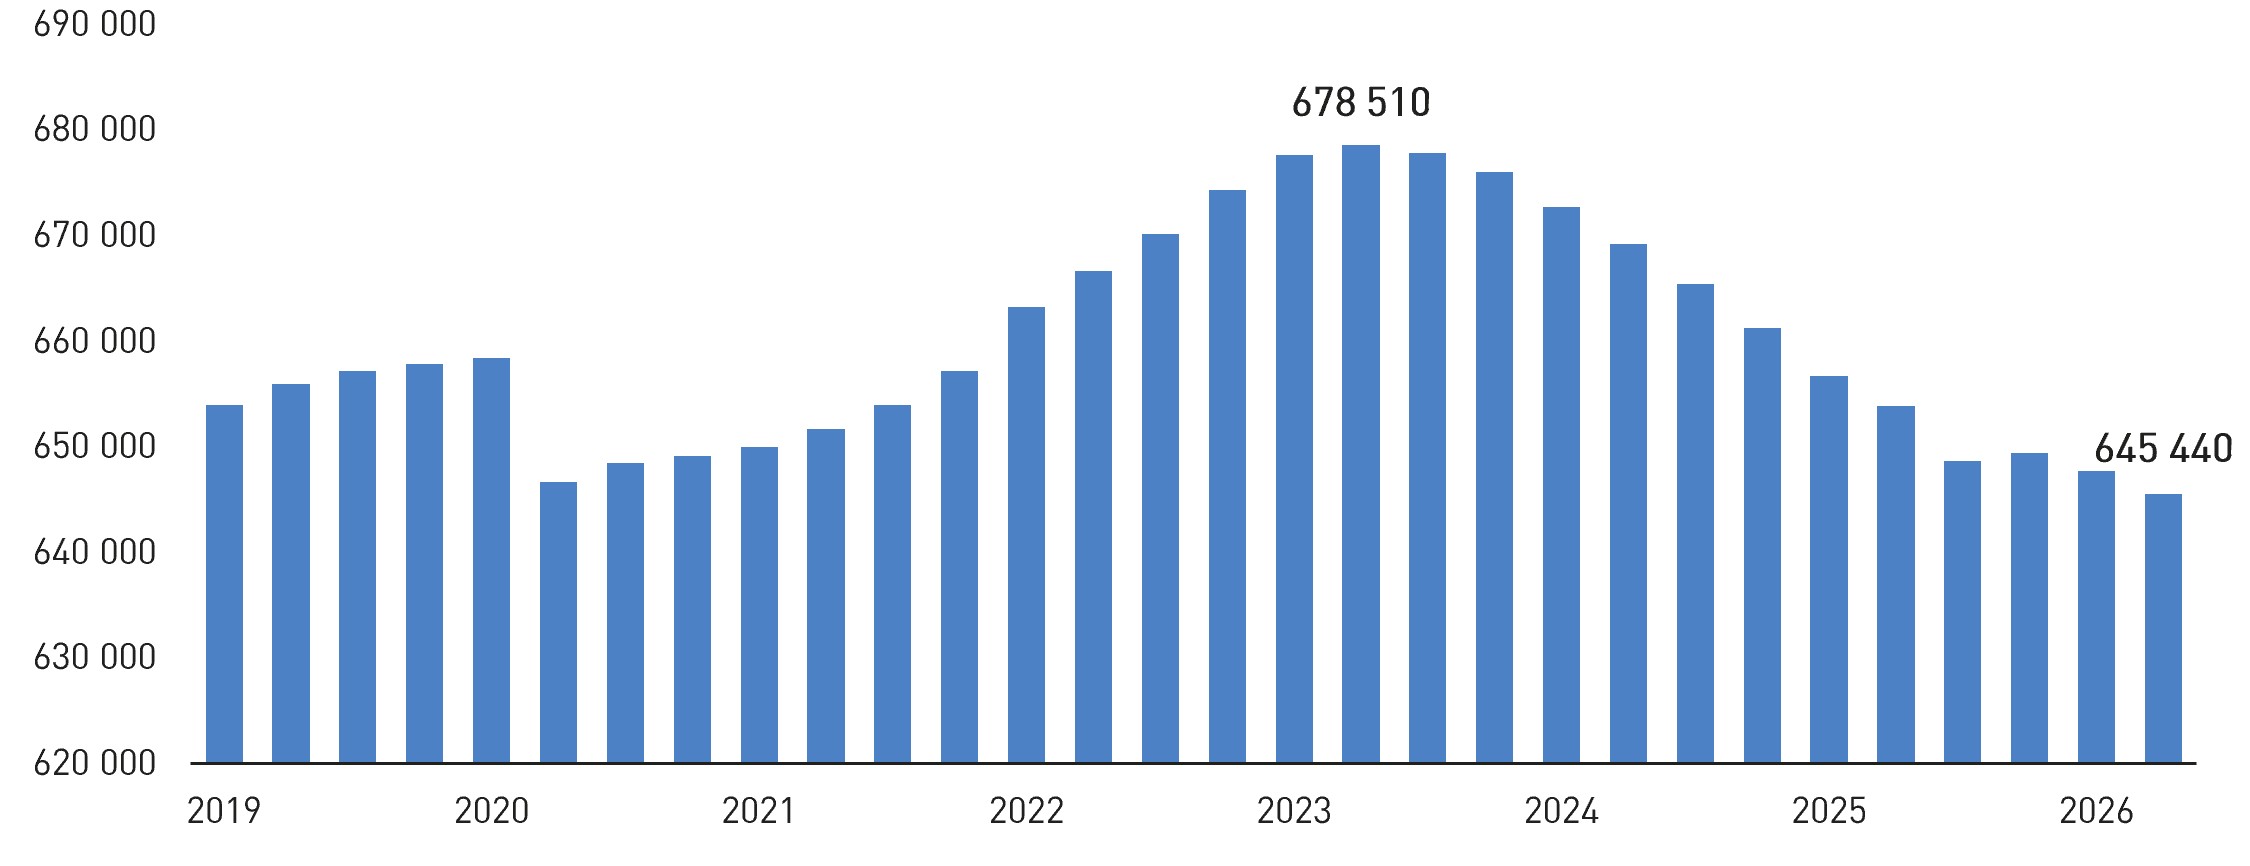
Die österreichische Industrie befindet sich weiterhin in einer ausgeprägten Schwächephase. Zwischen 2022 und 2025 ging die Bruttowertschöpfung in der Herstellung von Waren um insgesamt 5,1 % zurück, die österreichischen Warenexporte sanken im selben Zeitraum um 3,9 %. Die Auswirkungen der Industrierezession zeigen sich zunehmend auch am Arbeitsmarkt: Seit dem Beschäftigungshöchststand im Frühjahr 2023 ist die Zahl der unselbständig Beschäftigten in der Herstellung von Waren von 678.510 auf 645.440 Personen im zweiten Quartal 2026 gesunken. Damit gingen innerhalb von nur drei Jahren 33.070 Industriearbeitsplätze verloren.
Beschäftigung in der Herstellung von Waren zwischen Q2/2023 und Q2/2026 um 33.070 gesunken
Unselbständig Beschäftigte in der Herstellung von Waren
In Personen
Fazit
Der rasante industrielle Beschäftigungsrückgang der letzten Jahre verdeutlicht die Dringlichkeit wirtschaftspolitischen Handelns. Angesichts globaler Wettbewerbsverzerrungen hat die Wiederherstellung eines Level Playing Field höchste Priorität. Ein gezielter Einsatz handelspolitischer Instrumente, ergänzt um plurilaterale Allianzen mit gleichgesinnten Partnern, kann hierzu einen wichtigen Beitrag leisten.
Daneben braucht es jedoch auch standort- und industriepolitische Antworten. Die österreichischen Sozialpartner sprechen sich hierzu insbesondere für eine rasche Umsetzung der Industriestrategie Österreich 2035, die Stärkung von Innovation und Schlüsseltechnologien, eine sichere, leistbare und wettbewerbsfähige Energieversorgung, schnellere Genehmigungsverfahren sowie einen stärkeren EU-Binnenmarkt aus.