
Antidumping: Polyvinylidenfluorid (PVDF)
Aktueller Stand des Verfahrens
Lesedauer: 3 Minuten
KN-Code
ex 3904 69 80
Kläger
Antragstellung im Namen des Wirtschaftszweigs der Union für Polyvinylidenfluorid
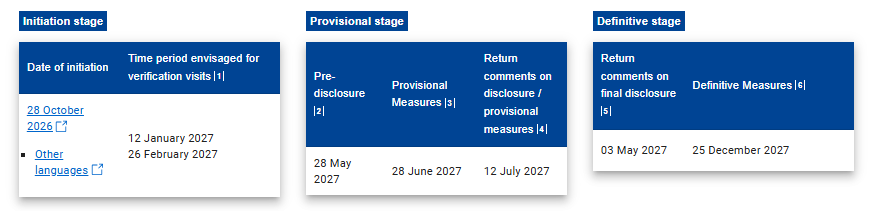
Chronologie
Einleitung Antidumpingverfahren
Bekanntmachung C/2026/5554 vom 28. Oktober 2026
Europäische Kommission gibt die Einleitung eines Antidumpingverfahrens für Einfuhren aus China, Indien und Japan bekannt
Am 14. September 2026 ging ein Antrag auf Einleitung eines Antidumpingverfahrens für Einfuhren von Polyvinylidenfluorid mit Ursprung in China, Indien und Japan im Namen des Wirtschaftszweigs der Union für Polyvinylidenfluorid bei der Europäischen Kommission ein. Der Antragsteller legte Beweise dafür vor, dass die Einfuhren der untersuchten Ware aus den betroffenen Ländern in absoluten Zahlen und gemessen am Marktanteil insgesamt gestiegen sind. Darüber hinaus wurden Beweise dafür vorgelegt, dass in den betroffenen Ländern ausreichend freie Kapazitäten vorhanden sind und dass eine deutliche Ausweitung dieser Kapazitäten unmittelbar bevorsteht, was auf einen voraussichtlichen beträchtlichen Anstieg gedumpter Einfuhren hindeutet, der eine weitere Schädigung nach sich ziehen würde.
Die Europäische Kommission prüfte den Antrag und kam zu dem Schluss, dass der Antrag vom Wirtschaftszweig der Union gestellt wurde und dass die vorliegenden Beweise die Einleitung eines Verfahrens rechtfertigen.
Die Europäische Kommission teilt daher mit Bekanntmachung C/2026/5554 (Amtsblatt C vom 28. Oktober 2026) die Einleitung eines Antidumpingverfahrens für Einfuhren von Polyvinylidendifluorid (PVDF), auch bekannt als Poly(vinylidenfluorid), in Primärformen, einschließlich PVDF-Copolymeren, die Vinylidenfluorid und andere Monomere enthalten, die derzeit in den KN-Code ex 3904 69 80 (TARIC-Codes 3904 69 80 97 und 3904 69 80 98) eingereiht wird und ihren Ursprung in China, Indien und Japan hat.
Bei der Untersuchung wird geprüft, ob die untersuchte Ware mit Ursprung in den betroffenen Ländern gedumpt ist und ob der Wirtschaftszweig der Union durch die gedumpten Einfuhren geschädigt wird.
Die Untersuchung von Dumping und Schädigung betrifft den Zeitraum vom 1. Juli 2025 bis zum 30. Juni 2026 ( „Untersuchungszeitraum“). Die Untersuchung der für die Schadensanalyse relevanten Entwicklungen betrifft den Zeitraum vom 1. Januar 2022 bis zum Ende des Untersuchungszeitraums ( „Bezugszeitraum“).
Interessierte Parteien, die zum Antrag (zum Beispiel zu Angelegenheiten im Zusammenhang mit der Schädigung oder der Schadensursache) oder zu Aspekten im Zusammenhang mit der Einleitung der Untersuchung (zum Beispiel zu der Frage, inwieweit der Antrag unterstützt wird) Stellung nehmen möchten, müssen dies binnen 37 Tagen nach Veröffentlichung der Bekanntmachung tun.
Anträge auf Anhörung, die die Einleitung der Untersuchung betreffen, müssen binnen 15 Tagen nach Veröffentlichung der Bekanntmachung gestellt werden.
Postanschrift der Europäischen Kommission:
Europäische Kommission, Generaldirektion Handel und wirtschaftliche Sicherheit
Direktion G, Büro: CHAR 04/039
1049 Bruxelles/Brussel, BELGIQUE/BELGIË
TRON.tdi: https://tron.trade.ec.europa.eu/tron/tdi
E-Mail:
- Für Angelegenheiten, die das Dumping durch Indien oder Japan betreffen: TRADE-AD764-PVDF-DUMPING-India-Japan@ec.europa.eu
- Für Angelegenheiten, die das Dumping durch China betreffen: TRADE-AD764-PVDF-DUMPING-China@ec.europa.eu
- Für Angelegenheiten, die Schädigung, Schadensursache oder Unionsinteresse betreffen: TRADE-AD764-PVDF-INJURY@ec.europa.eu
Die Europäische Kommission beabsichtigt, die Zollbehörden anzuweisen, die Einfuhren von PVDF mit Ursprung in China, Indien und Japan in einem frühen Stadium dieser Untersuchung zollamtlich zu erfassen.
Die Untersuchung wird innerhalb eines Jahres, spätestens jedoch innerhalb von 14 Monaten nach Veröffentlichung der Bekanntmachung abgeschlossen.
Vorläufige Maßnahmen können eingeführt werden, und zwar spätestens sieben Monate, allerspätestens jedoch acht Monate nach Veröffentlichung dieser Bekanntmachung.