Industrie: Nominelles Plus, noch kein breiter Aufschwung
Informationen der Bundessparte Industrie
Lesedauer: 4 Minuten
Die österreichische Industrie verzeichnet im ersten Halbjahr 2026 nominelle Zuwächse bei der abgesetzten Produktion und den Auftragseingängen. Die Entwicklung fällt jedoch je nach Branche unterschiedlich aus. Auch der Quartalsvergleich zeigt ein gemischtes Bild: Im zweiten Quartal liegt die abgesetzte Produktion über dem ersten Quartal, die Auftragseingänge bleiben hingegen leicht darunter. Beim Eigenpersonal steht einer Zunahme gegenüber dem ersten Quartal weiterhin ein Rückgang im Vorjahresvergleich gegenüber.
Produktionsplus nicht durchgängig breit abgestützt
Die abgesetzte Produktion der österreichischen Industrie liegt von Jänner bis Juni 2026 nominell um 9,6 % über dem Vergleichszeitraum des Vorjahres. Ohne die Gas- und Wärmeversorgungsunternehmungen sowie die Energierohstoff- und Kraftstoffindustrie beträgt das Plus 5,0 %. Rund die Hälfte des absoluten nominellen Produktionszuwachses entfällt auf die Gas- und Wärmeversorgungsunternehmungen. Zuwächse verzeichnen unter anderem auch die Elektro- und Elektronikindustrie, die Metalltechnische Industrie und die NE-Metallindustrie. In vier Fachverbänden geht die abgesetzte Produktion hingegen zurück. Das nominelle Produktionsplus ist damit nicht durchgängig breit abgestützt.
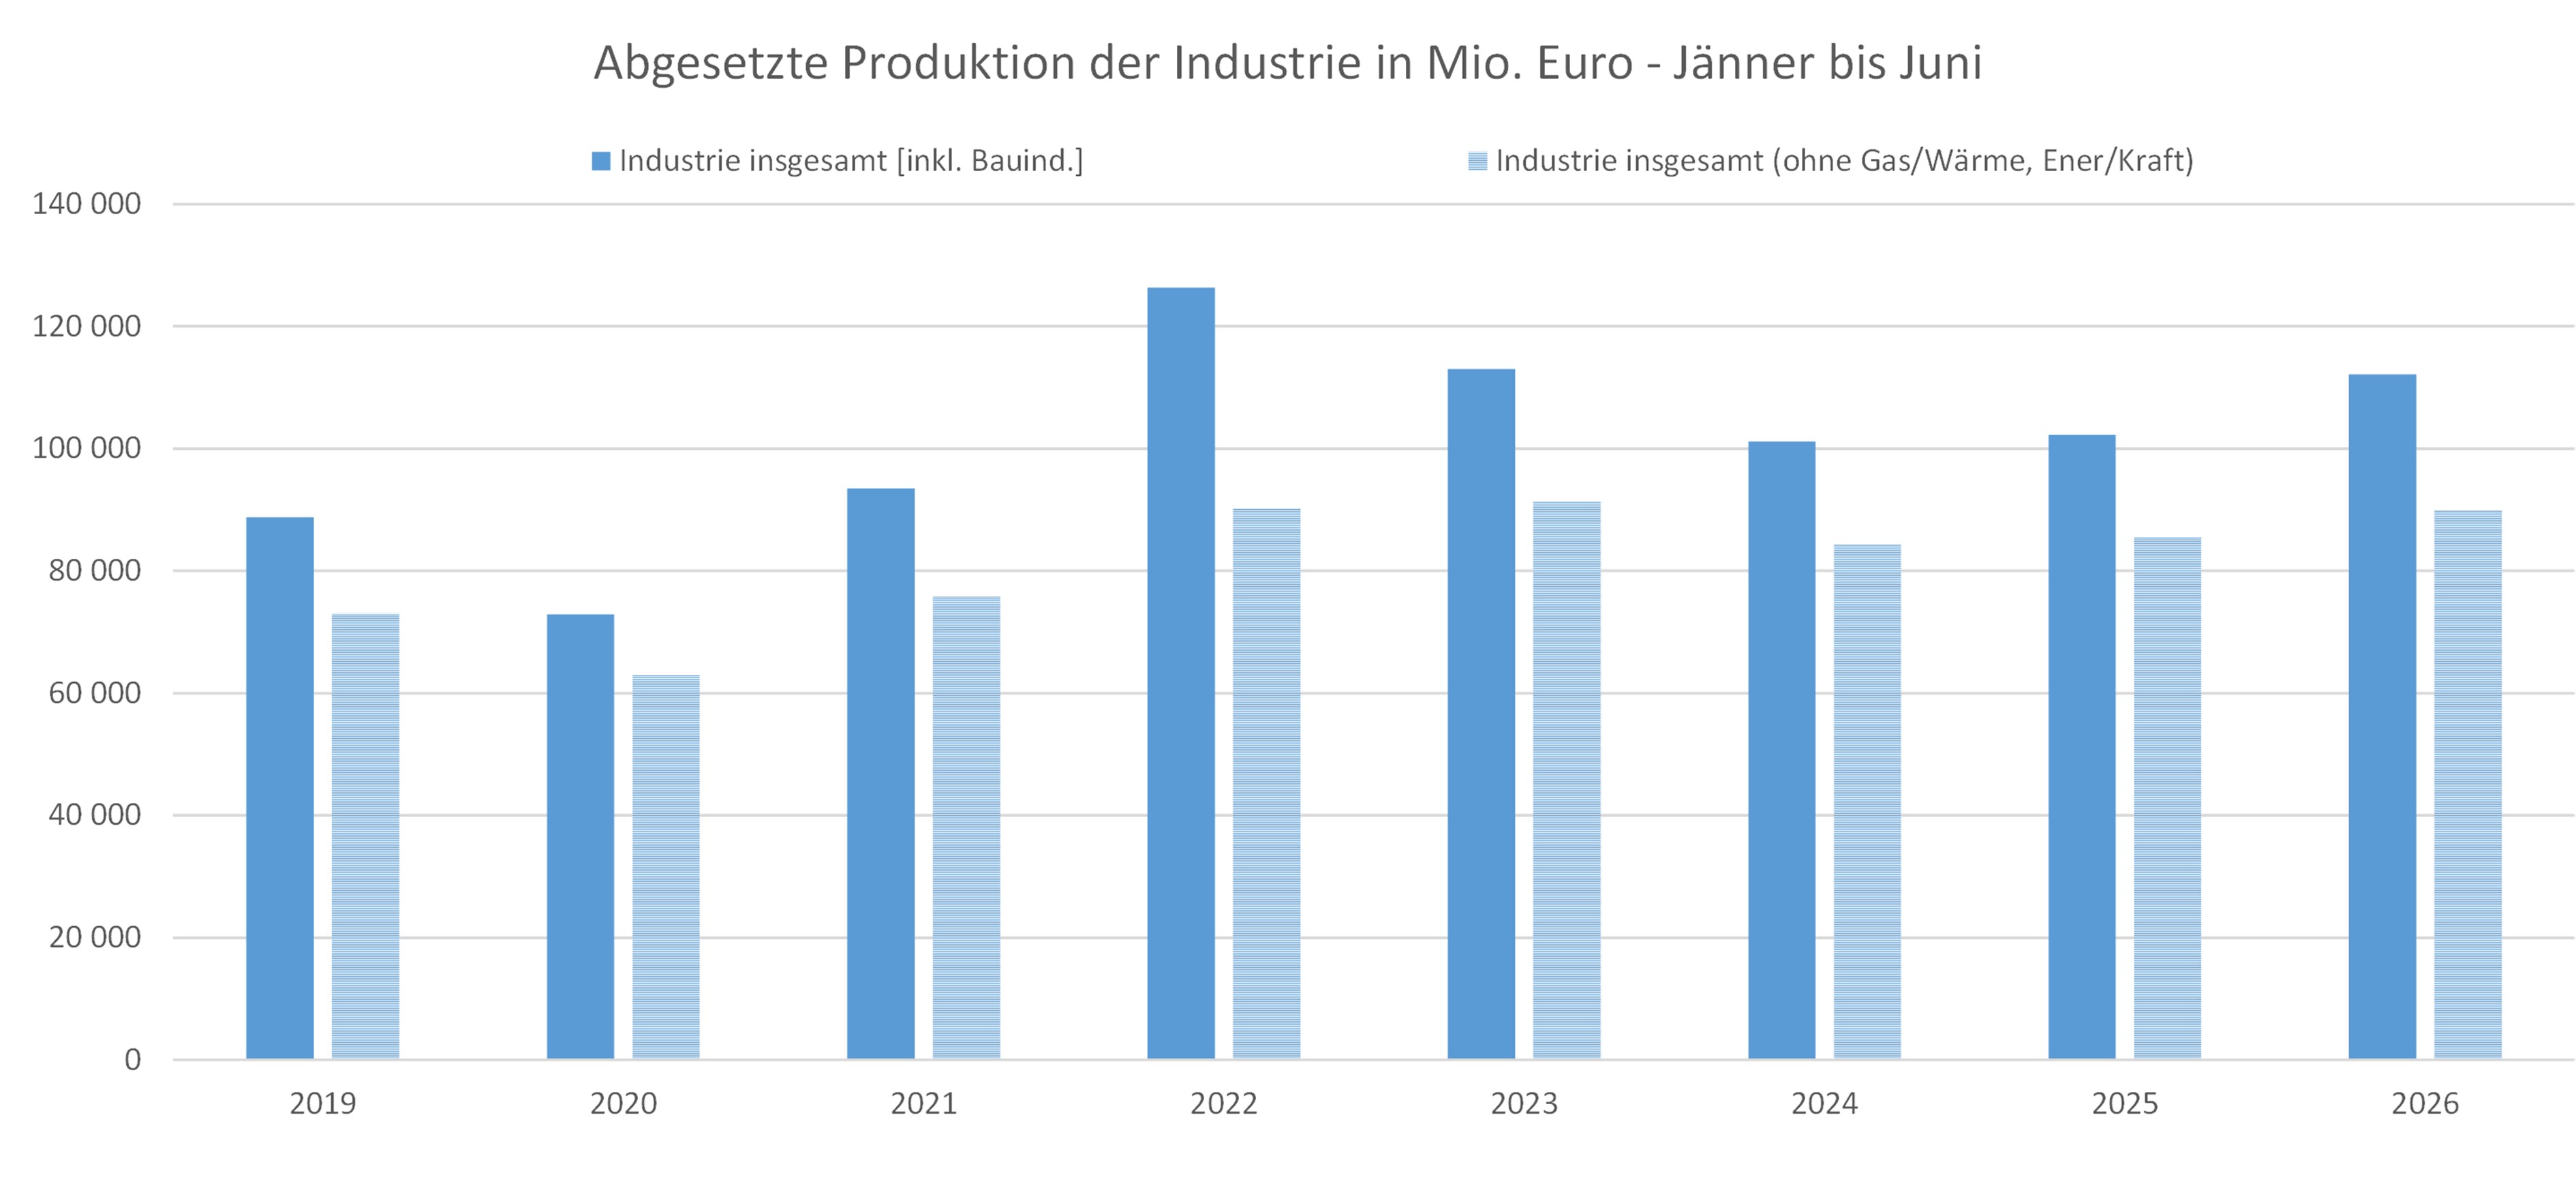
Im zweiten Quartal 2026 wird nominell um 3 % mehr Produktion abgesetzt als im ersten Quartal. Dazu tragen vor allem die Bauindustrie, die Energierohstoff- und Kraftstoffindustrie sowie die Elektro- und Elektronikindustrie bei.
Auftragseingänge über Vorjahr, im zweiten Quartal leicht schwächer
Die Auftragseingänge liegen im ersten Halbjahr 2026 nominell um 8,9 % über dem Vorjahreswert. Wesentlich dazu tragen die Auslandsaufträge bei, die um 10,4 % steigen. Zuwächse bei den gesamten Auftragseingängen verzeichnen unter anderem die Metalltechnische Industrie, die Elektro- und Elektronikindustrie, die Bauindustrie und die NE-Metallindustrie.
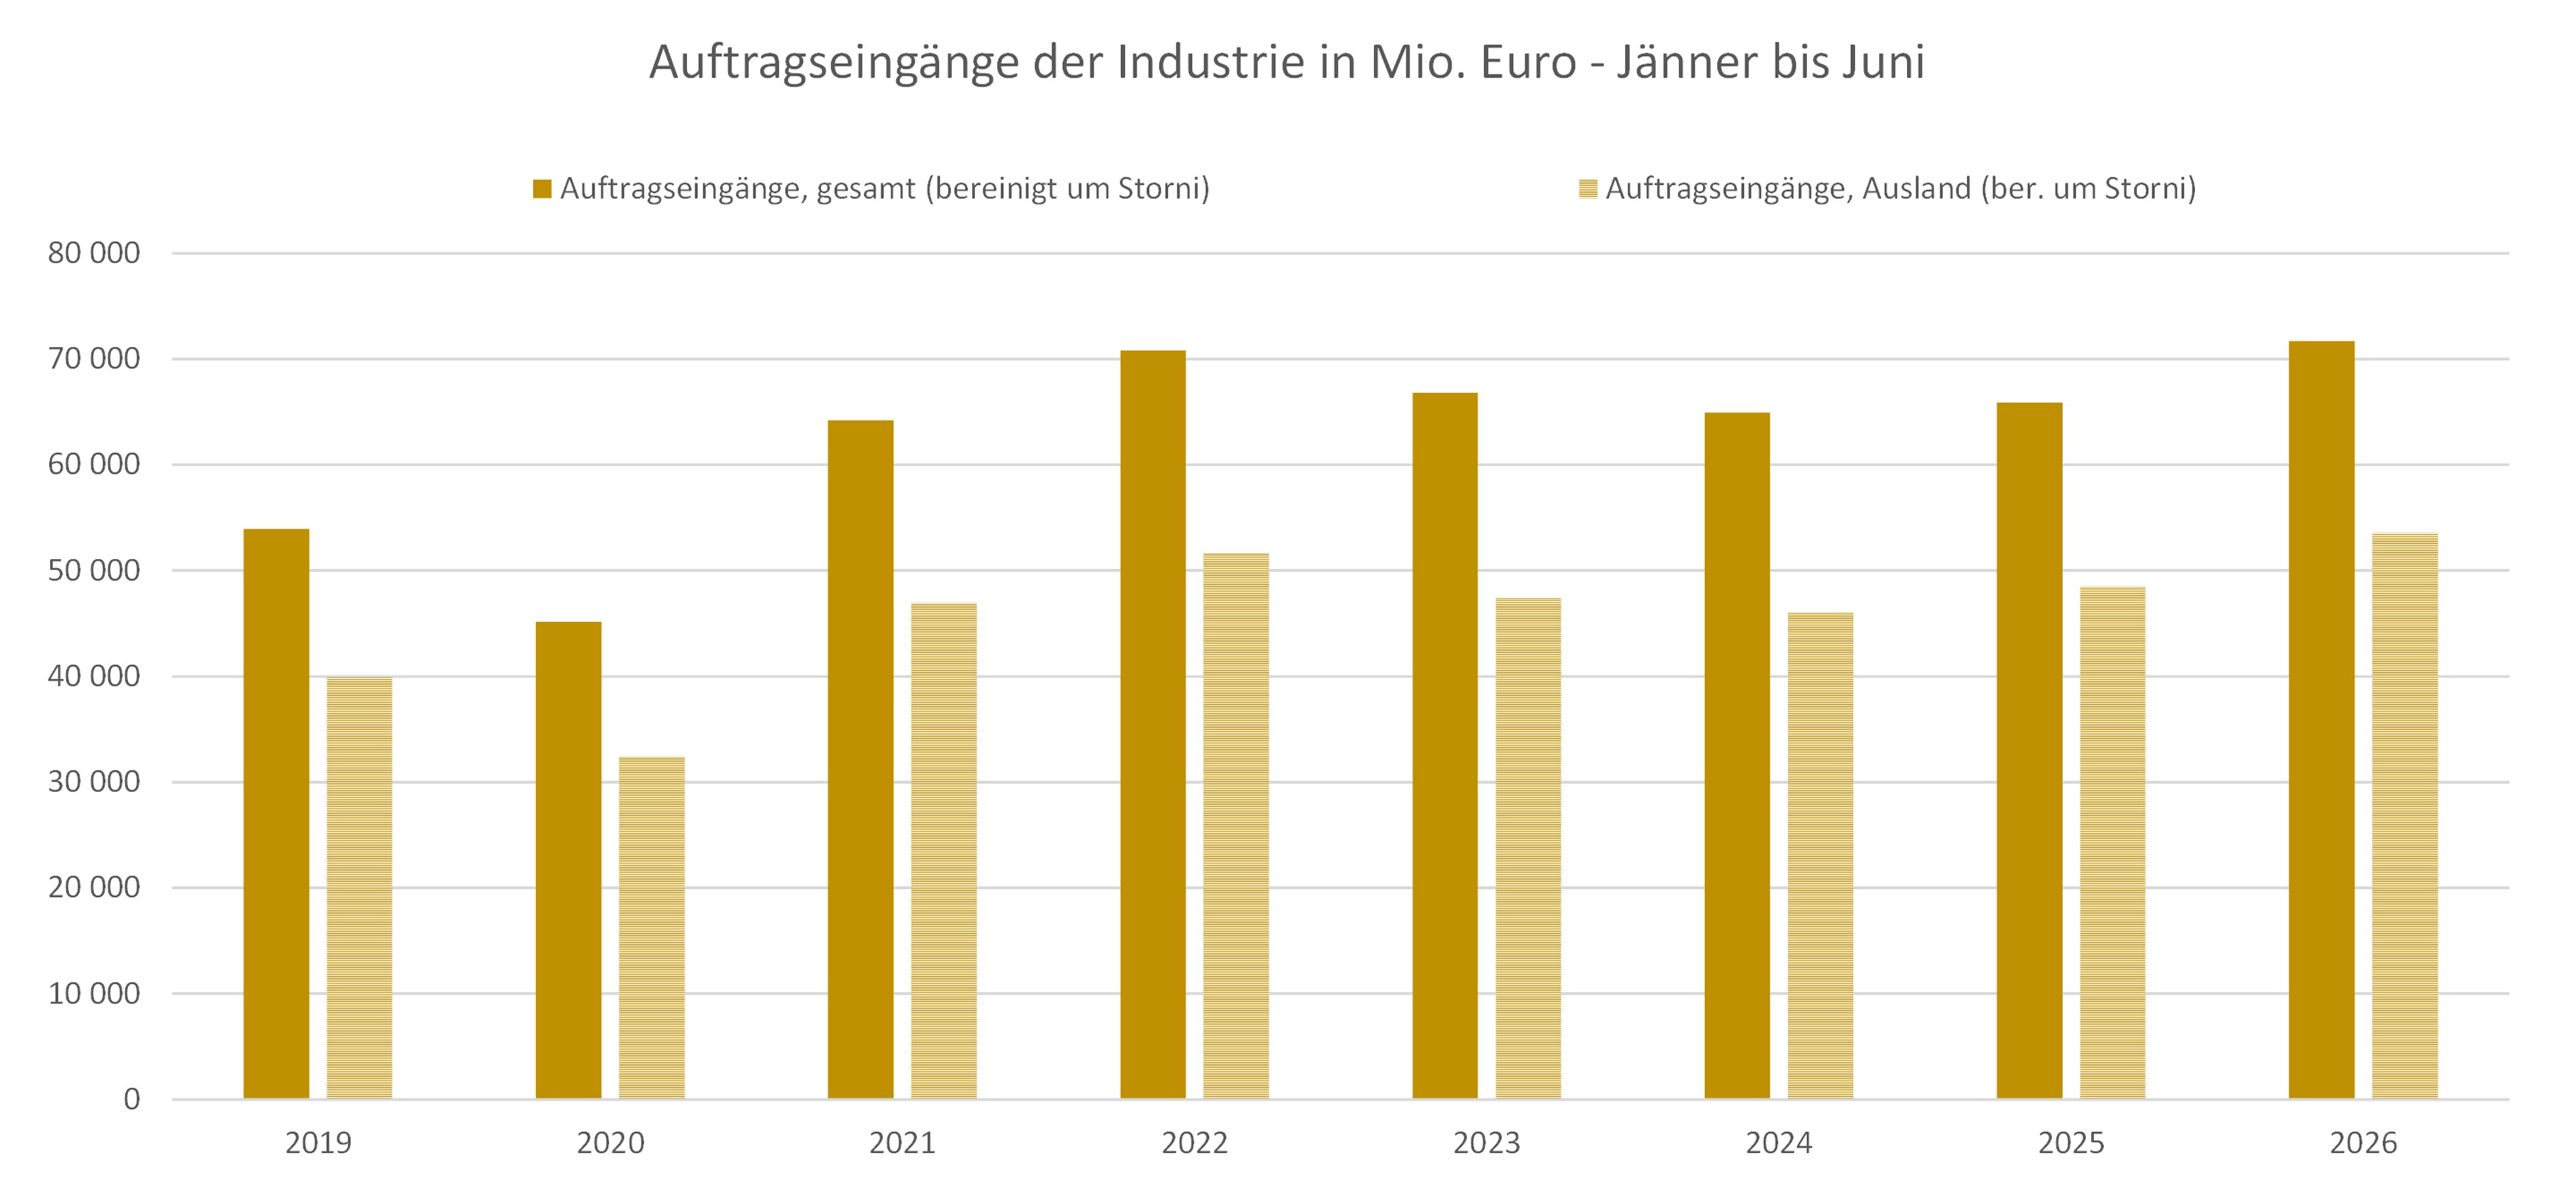
Dem positiven Vorjahresvergleich steht ein leichter Rückgang vom ersten zum zweiten Quartal gegenüber: Im zweiten Quartal liegen die Auftragseingänge nominell um 1 % unter dem ersten Quartal. Niedrigere Auftragseingänge verzeichnen unter anderem die Metalltechnische Industrie, die NE-Metallindustrie und die Bauindustrie. Die Elektro- und Elektronikindustrie weist hingegen ein Plus auf.
Eigenpersonal unter Vorjahr, Quartalsvergleich günstiger
Das Gesamtpersonal der österreichischen Industrie liegt im ersten Halbjahr 2026 um 1,2 % unter dem Vorjahresniveau. Beim Eigenpersonal beträgt der Rückgang 1,6 %, während das Fremdpersonal um 7,1 % zunimmt. Der Rückgang des Eigenpersonals betrifft weite Teile der Industrie: In zwölf Fachverbänden liegt es unter dem Vorjahresniveau. Besonders ins Gewicht fallen die Rückgänge in der Elektro- und Elektronikindustrie, der Fahrzeugindustrie und der Metalltechnischen Industrie. Zugleich verzeichnen diese drei Fachverbände zahlenmäßig die größten Zuwächse beim Fremdpersonal. Mehr Eigenpersonal als im Vorjahreszeitraum gibt es hingegen bei den Gas- und Wärmeversorgungsunternehmungen, in der Bauindustrie und in der Holzindustrie.
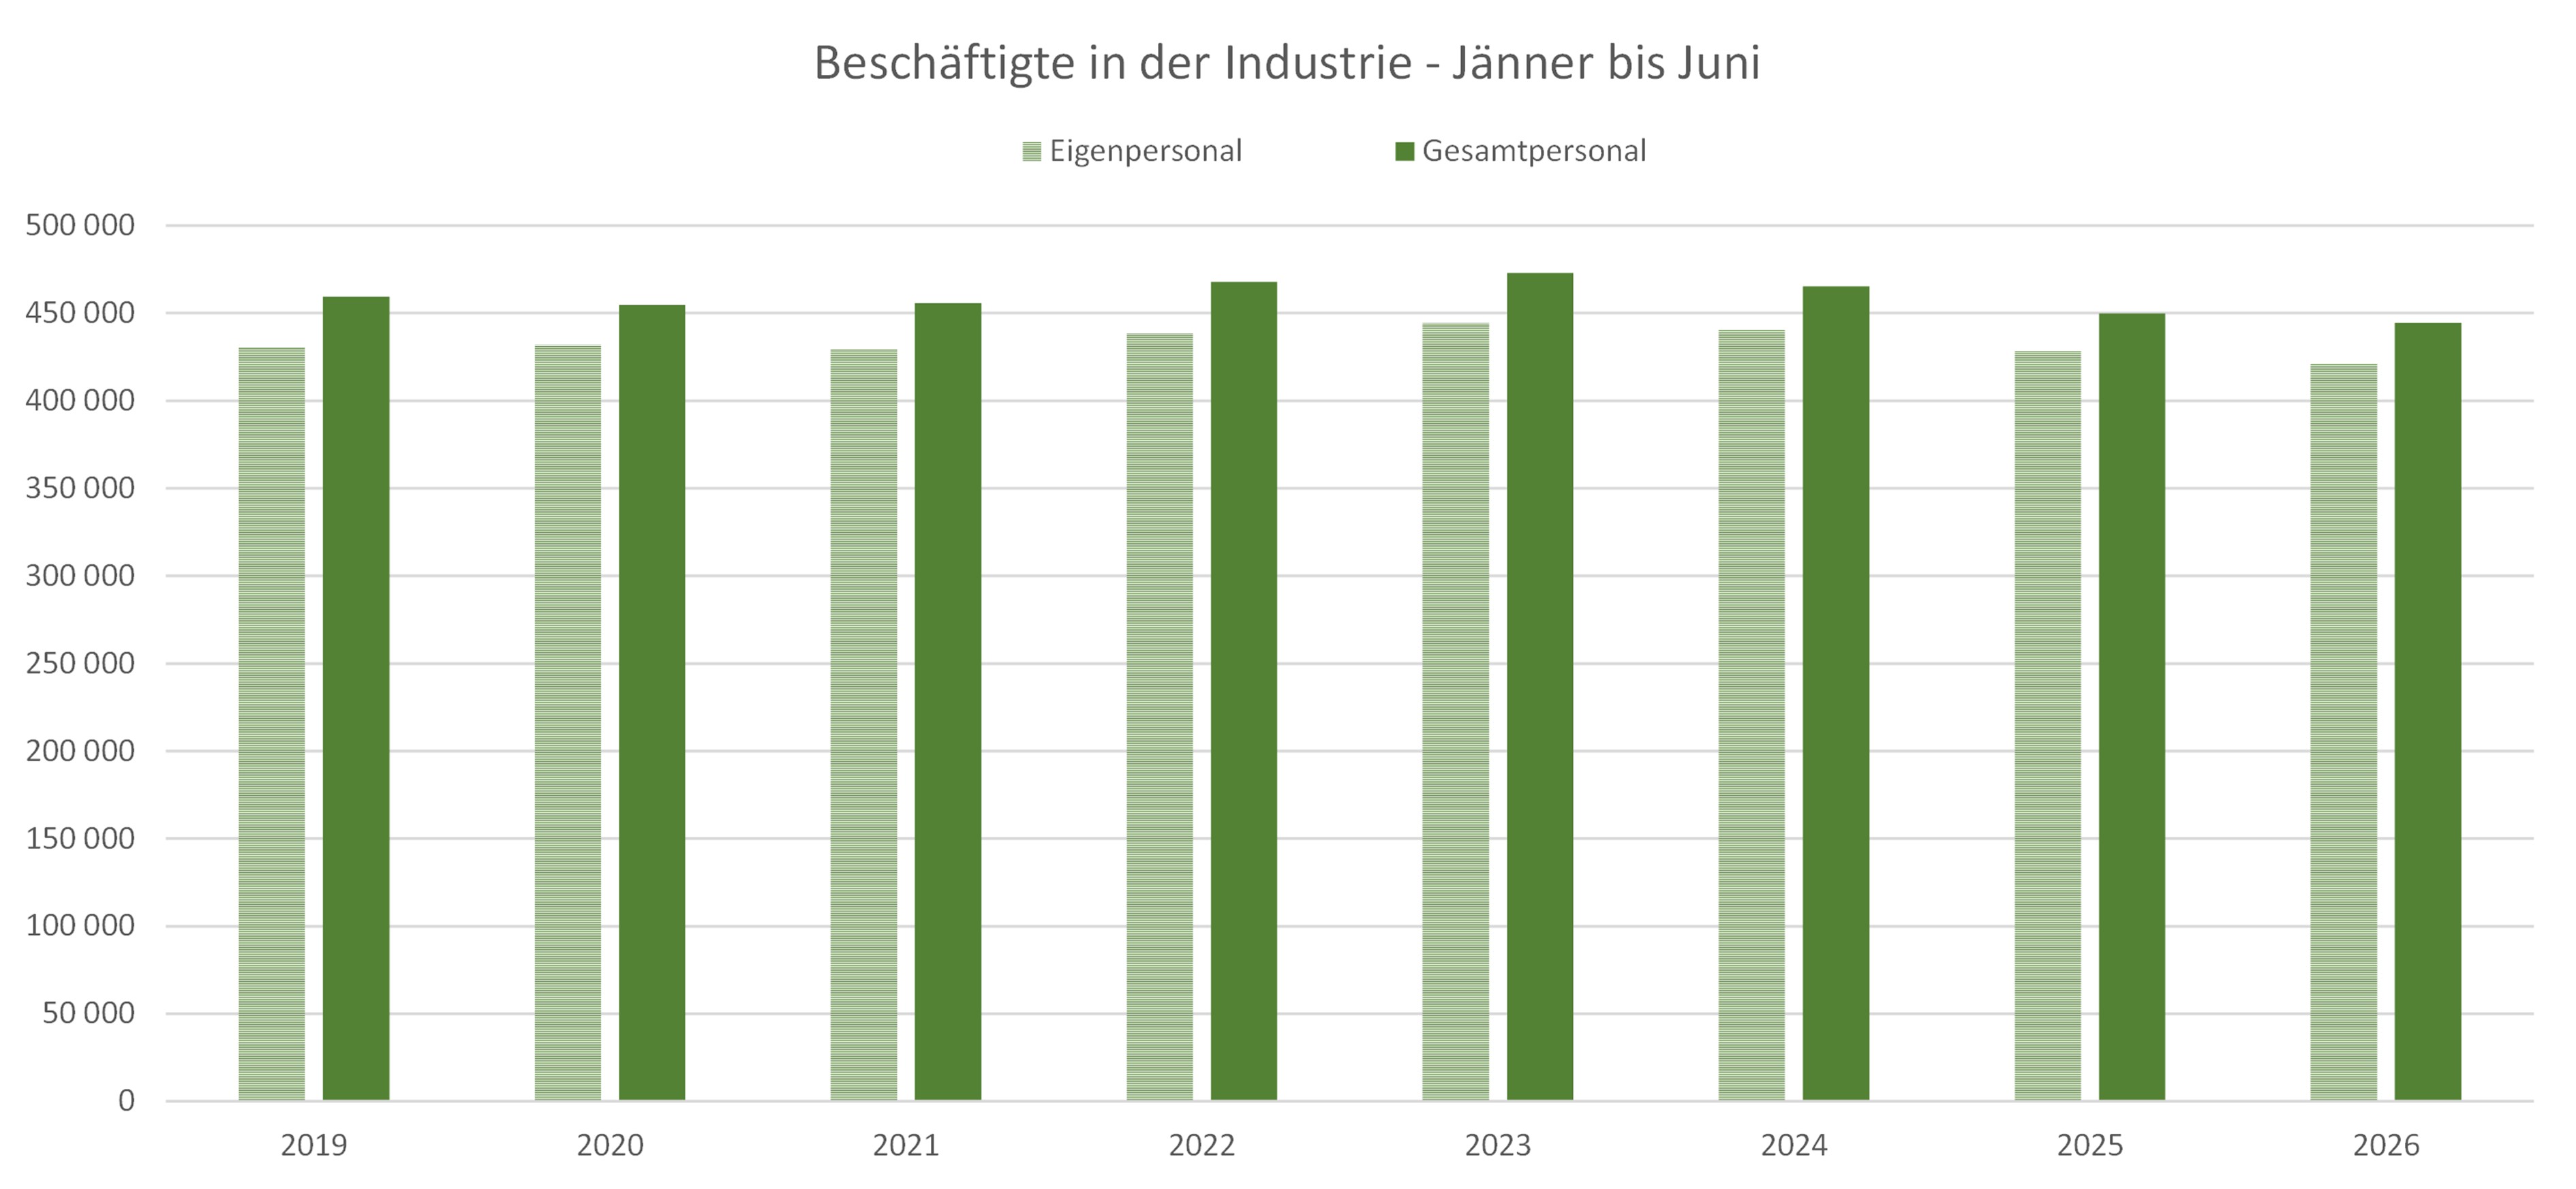
Im Quartalsvergleich zeigt sich hingegen eine leichte Zunahme: Im zweiten Quartal 2026 liegt das Eigenpersonal im Durchschnitt um 0,7 % und das Gesamtpersonal um 1,0 % über dem ersten Quartal. Im Durchschnitt des ersten Halbjahres bleiben beide jedoch unter dem Niveau des entsprechenden Vorjahreszeitraums.
Erholung mit Einschränkungen
Die über den Berichtszeitraum hinausreichenden Konjunktureinschätzungen setzen unterschiedliche Akzente. Der UniCredit Bank Austria EinkaufsManagerIndex stieg im September auf 54,9 Punkte. Dahinter stehen insbesondere steigende Neuaufträge und eine weitere Produktionsausweitung. Der Index bildet dabei die aktuelle Veränderungsdynamik gegenüber dem Vormonat ab und ist daher nicht mit dem absoluten Niveau der Industrieproduktion oder deren längerfristiger Entwicklung gleichzusetzen. Ein Teil der jüngsten Auftragszuwächse dürfte zudem auf Vorzieh- bzw. Vorsorgekäufe zurückzuführen sein. Gleichzeitig belasten Lieferkettenprobleme und höherer Kostendruck die Entwicklung.
Das WIFO erwartet in seiner Oktoberprognose für das Gesamtjahr 2026 eine Zunahme der realen Bruttowertschöpfung in der Herstellung von Waren um 2,3 %. Wesentliche Impulse kommen demnach aus der Auslandsnachfrage. Energiepreise, Unsicherheit und internationaler Wettbewerbsdruck bleiben allerdings Risiken. Die Prognose nach Wirtschaftszweigen ergänzt die Halbjahresauswertung in Kammersystematik, ist mit deren nominellen Produktionswerten jedoch nicht unmittelbar vergleichbar.
Ein breit getragener industrieller Aufschwung wäre angesichts der anhaltenden Unsicherheiten umso wichtiger.
Autorin:
Mag. Sandra Lengauer
Bundessparte Industrie
sandra.lengauer@wko.at