
Konjunkturradar 10/2026: Erholung, kein Aufschwung
Konjunkturelle Trends anhand von Indikatoren
Lesedauer: 3 Minuten
Oktober 2026: Erholung, kein Aufschwung
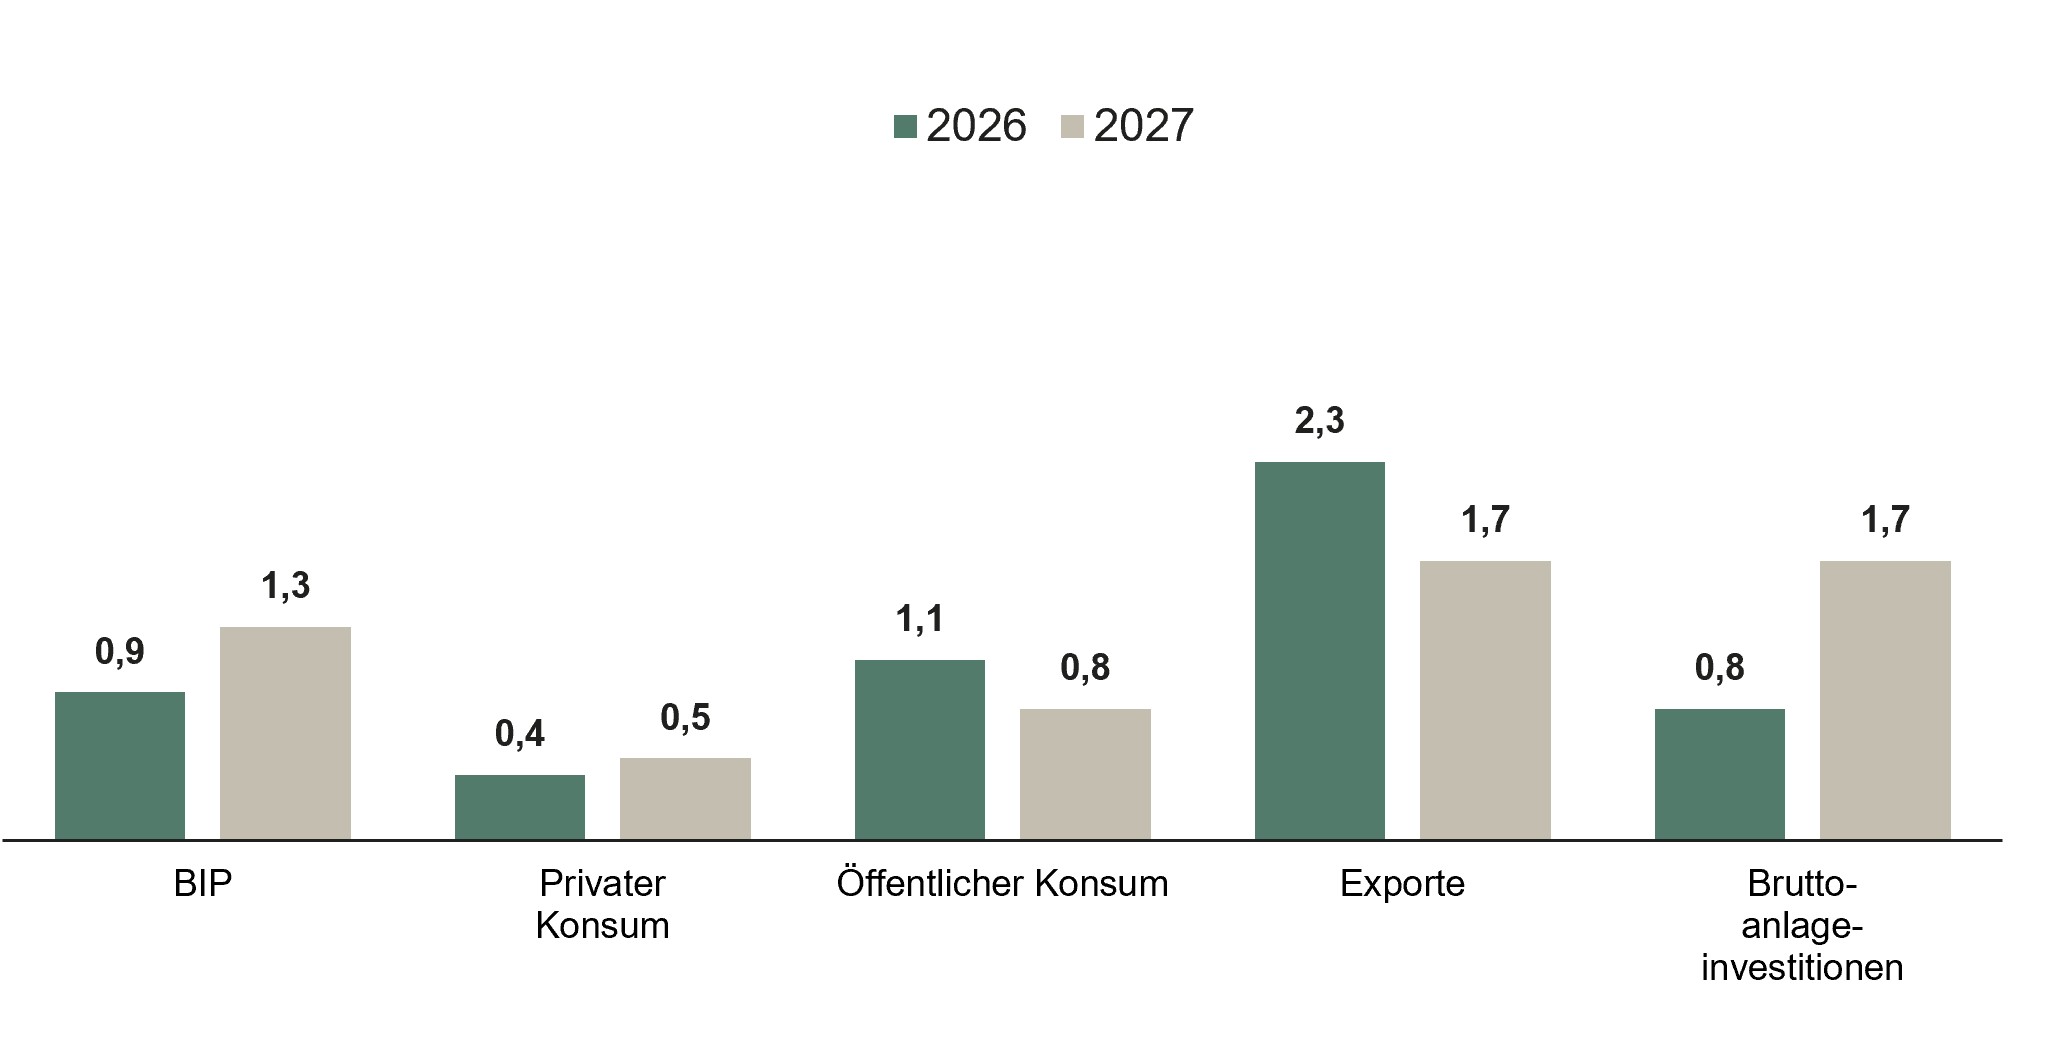
Die österreichische Wirtschaft setzt ihren leichten Erholungskurs trotz des Nahostkonflikts und des damit verbundenen Anstiegs der Energiepreise fort. Laut WIFO dürfte das reale BIP 2026 um 0,9 % und 2027 um 1,3 % wachsen. Wichtigster Impulsgeber ist die Auslandsnachfrage: Die Belebung der internationalen Industriekonjunktur stärkt die heimischen Exporte und die Industrie, während der Wachstumsbeitrag des öffentlichen Bereichs deutlich zurückgeht.
Der globale KI-Boom belebt den Welthandel und stützt damit auch Österreichs Exporte; zusätzliche Impulse kommen von der günstigeren deutschen Konjunktur. Von einem breit getragenen Aufschwung kann dennoch keine Rede sein. Die erwarteten Quartalswachstumsraten bleiben unter dem historischen Median, und der Exportimpuls überträgt sich bislang nur langsam auf die Binnennachfrage. Der private Konsum wächst angesichts der hohen Inflation, sinkender Reallöhne und der Unsicherheit über die weitere Arbeitsmarktentwicklung lediglich um 0,4 %.
Auch die Investitionsdynamik bleibt verhalten: Steigenden Ausrüstungsinvestitionen stehen weiterhin rückläufige Bauinvestitionen gegenüber. Gleichzeitig begrenzen hohe Energiepreise, die restriktivere Geldpolitik und die Budgetkonsolidierung die Wachstumsdynamik. Am Arbeitsmarkt ist die konjunkturelle Belebung noch kaum sichtbar. Erst für 2027 wird ein leichter Rückgang der Arbeitslosenquote erwartet.
Entwicklung des BIP und der Komponenten, Österreich
Reale Veränderung zum Vorjahr in %
Weitere Schwerpunkte des Konjunkturradars
- Exporte beleben Konjunktur
- Industrie stützt die Erholung, Bau bleibt schwach
- Industriestimmung deutlich aufgehellt
- Nachfrage aus Europa belebt Österreichs Exporte
- Hohe Unsicherheit dämpft Konsumneigung
Fazit
Die wirtschaftliche Erholung setzt sich 2026 fort, bleibt aber deutlich schwächer als in früheren Aufschwungphasen. Die konjunkturelle Erholung wird vor allem von den Exporten getragen, während die Binnennachfrage, insbesondere der Pro-Kopf-Konsum, und die Bauinvestitionen schwach bleiben. Die hohe Inflation belastet weiterhin die Kaufkraft, frühere Verluste an preislicher Wettbewerbsfähigkeit wirken nach.
Hohe Energiepreise sowie die restriktive Geld- und Fiskalpolitik bremsen die wirtschaftliche Dynamik zusätzlich. Die Unsicherheit über die weitere Entwicklung der Energiepreise und der Konjunktur bleibt hoch. Für eine nachhaltige Erholung braucht es daher investitionsfreundliche Rahmenbedingungen und produktivitätsstärkende Maßnahmen. Die jüngst beschlossene Sanierungsoffensive setzt einen wichtigen Impuls.
Weitere Ausgaben als PDF
2026
2025
2024
2023
2022
Mehr frühere Ausgaben