
Deutschland-Monitor 2/2026: Erholungen mit strukturellen Risiken
Wirtschaftspolitische und konjunkturelle Entwicklungen in Deutschland kurzgefasst
Lesedauer: 1 Minute
Erholung mit strukturellen Risiken
Die deutsche Wirtschaft hat im ersten Halbjahr des laufenden Jahres spürbar an Dynamik gewonnen. Die expansive Finanzpolitik und überraschend starke Exporte konnten die Belastungen durch den Energiepreisschock infolge des Iran-Konflikts bislang weitgehend abfedern. Entsprechend haben führende Wirtschaftsforschungsinstitute ihre jüngsten Konjunkturprognosen deutlich nach oben revidiert. Auch Unternehmen blicken wieder zuversichtlich in die Zukunft. Dennoch deutet der konjunkturelle Aufschwung bislang nicht auf eine nachhaltige Belebung der wirtschaftlichen Aktivität hin. Anhaltende geopolitische Risiken sowie die in den nächsten Jahren nachlassende expansive Wirkung der Finanzpolitik werden die wirtschaftliche Erholung Deutschlands in Zukunft belasten. Zudem ist das geringe Wachstumspotenzial der deutschen Wirtschaft maßgeblich auf strukturelle Ursachen zurückzuführen.
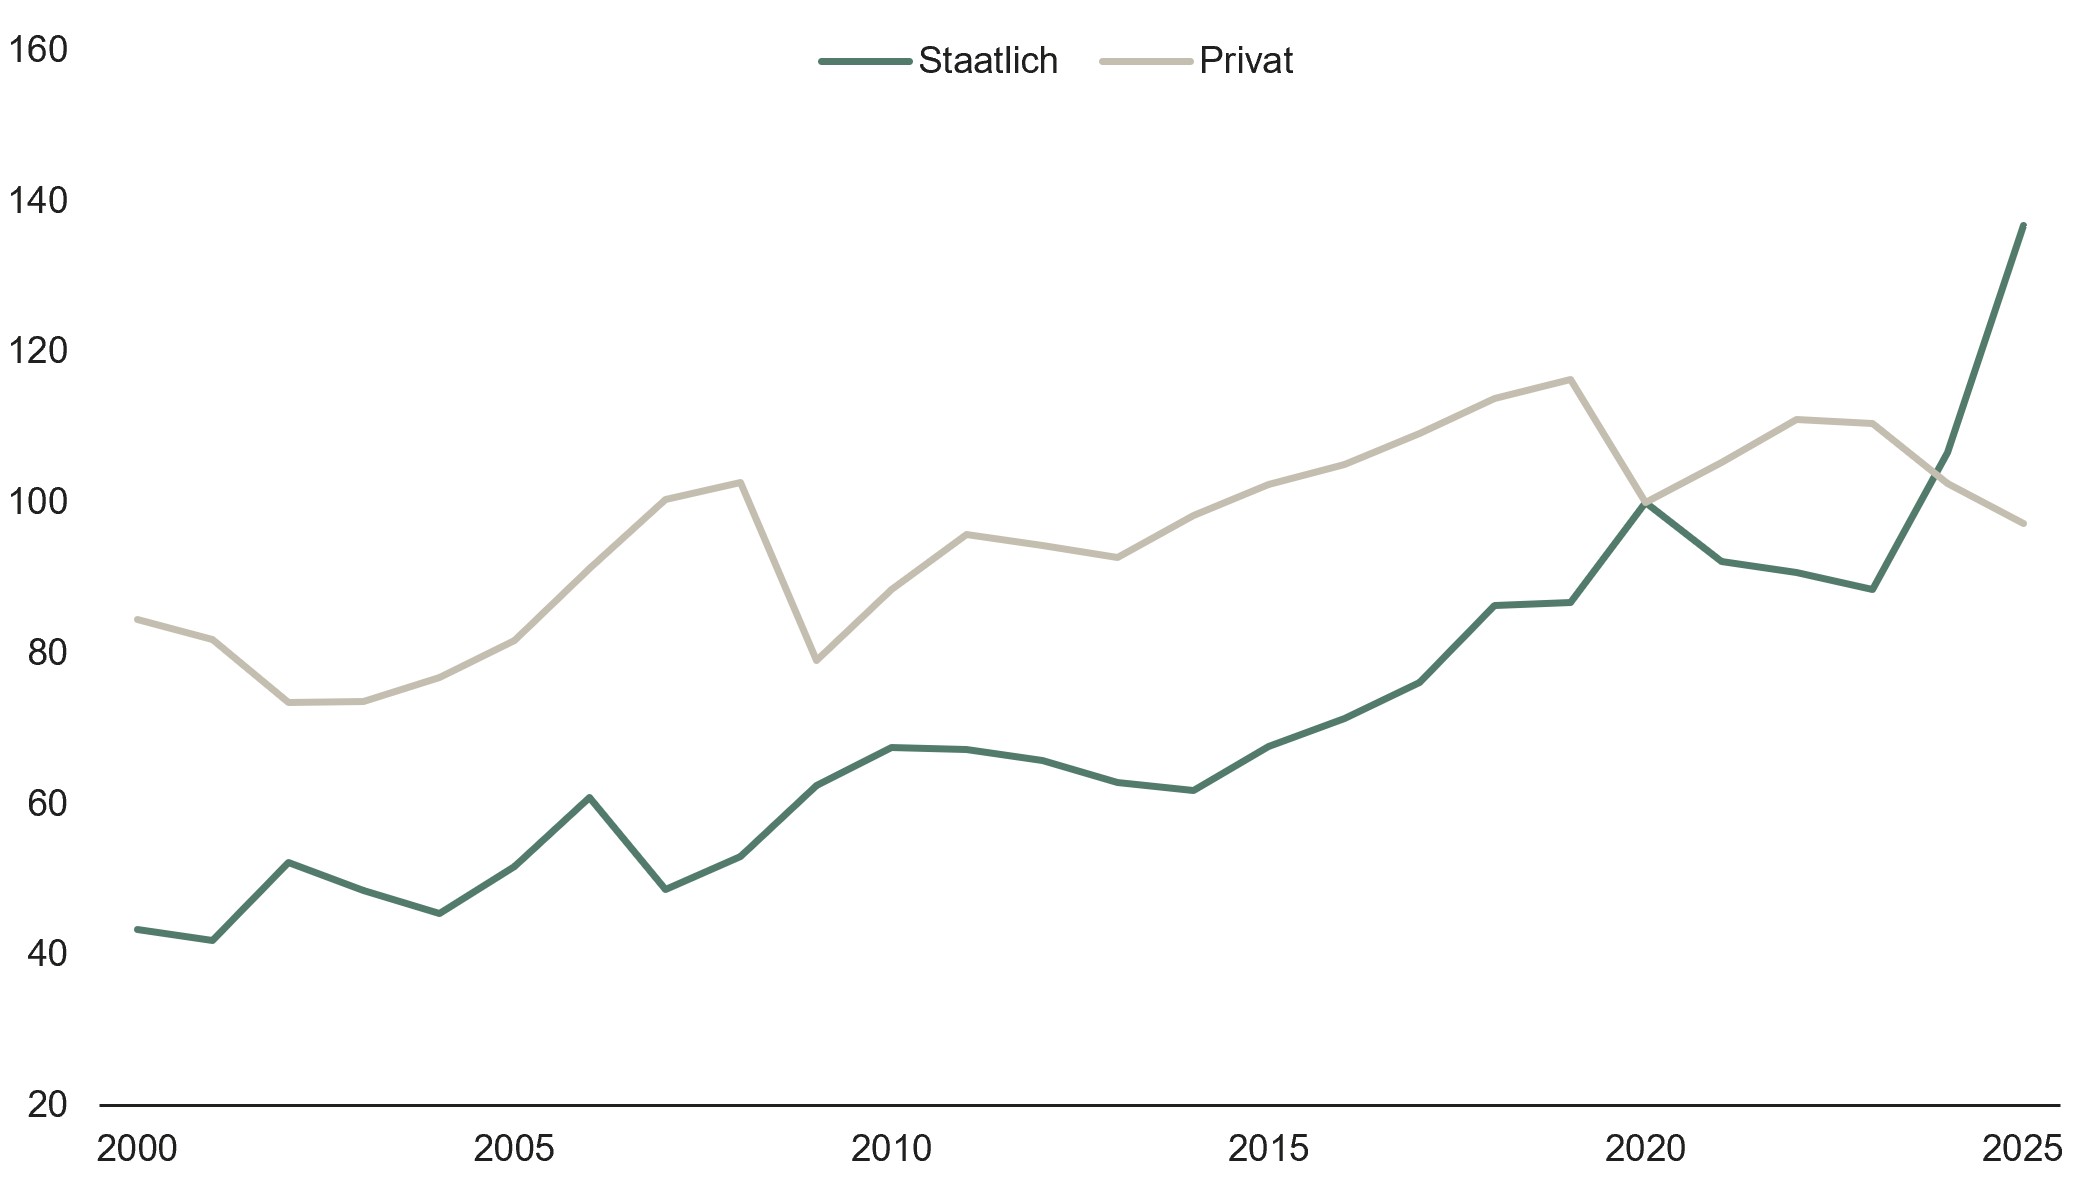
Staatliche Ausrüstungsinvestitionen steigen dynamischer
Kettenindex (2020 = 100)
Schwerpunkte im aktuellen Deutschland-Monitor
- Staatliche Impulse tragen Investitionen
- Die Industrie erholt sich, bleibt aber unter Druck
- Exporte stützen konjunkturelle Erholung im ersten Halbjahr 2026
- Im Fokus: Arbeitsmarkt unter Druck
Fazit
Die aktuelle wirtschaftliche Entwicklung Deutschlands zeigt, dass staatliche Impulse zwar zu vorübergehenden Wachstumsdynamiken führen, diese jedoch kein Mittel für die Lösung struktureller Probleme darstellen. Steigender internationaler Wettbewerbsdruck, geringe private Investitionen, hohe Kosten, eine schwache Produktivitätsentwicklung und der demografische Wandel bleiben zentrale Herausforderungen. Erste Erholungssignale der Industrie und steigende Auftragseingänge sind zwar positive Signale, gleichzeitig verdeutlicht aber gerade die Automobilindustrie die strukturellen Veränderungen, vor denen der industrielle Kern des Landes steht. Für Österreich ist die Entwicklung besonders relevant, da Deutschland der wichtigste Handelspartner ist und viele österreichische Unternehmen eng in deutsche Wertschöpfungsketten eingebunden sind. Eine anhaltende Schwäche der deutschen Industrie würde daher auch die österreichische Exportwirtschaft belasten. Gleichzeitig stehen beide Länder vor ähnlichen Herausforderungen. Für die beiden Nachbarn gilt es daher sowohl national als auch auf europäischer Ebene die erforderlichen standortpolitischen Weichen zu stellen.
Weitere Ausgaben als PDF
- 1/2026: Fragile Erholung unter globalen Herausforderungen
- 4/2025: Industrie unter Druck – Hoffnung auf Fiskalimpulse
- 3/2025: Das Ende der Rezession?
- 2/2025: Deutschland vor dem Regierungswechsel
- 1/2025: Jahr der Weichenstellungen
- 4/2024: Kein Wachstum für 2024 – Deutsche Wirtschaft hat das Nachsehen
- 3/2024: Der lange Weg zur Erholung – Deutsche Wirtschaft kommt nicht in Fahrt
- 2/2024: Hoffnung auf Erholung – Industrie bleibt Sorgenkind
- 1/2024: Deutschland fällt bei Wachstum und Wettbewerbsfähigkeit zurück
- 1/2023: Industrie kam ohne Rezessions-Dämpfer durch den Winter, steht aber vor Herausforderungen des Strukturwandels