
WKO Analyse: Europas Position in der neuen Geoökonomie
Wettbewerbsfähigkeit, Resilienz und technologische Stärke
Lesedauer: 3 Minuten
Wie kann Europa in diesem Umfeld seine Wettbewerbsfähigkeit sichern, strategische Abhängigkeiten reduzieren und technologisch wieder an Stärke gewinnen?
Die Analyse zeigt, dass die zentralen Herausforderungen Europas nicht isoliert betrachtet werden können. Die geoökonomische Neuordnung der Weltwirtschaft, die Zukunft des europäischen Wachstumsmodells sowie die technologische Wettbewerbsfähigkeit und Sicherheit Europas sind eng miteinander verflochten und verstärken bzw. bedingen sich gegenseitig
1. Die EU in einer veränderten geopolitischen Ordnung
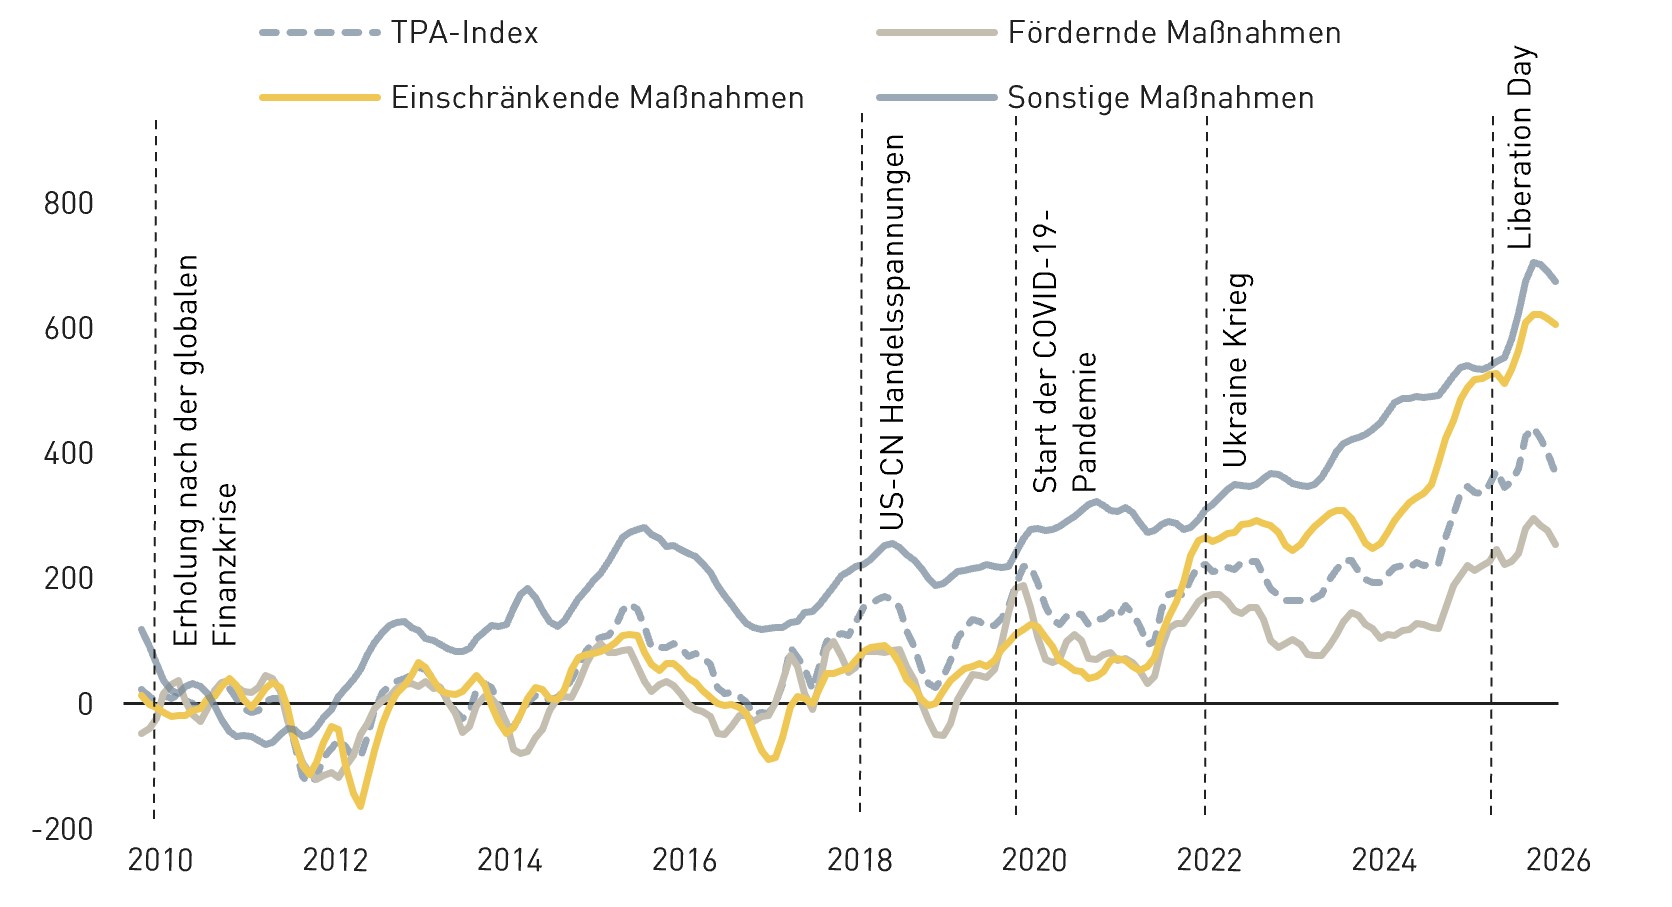
Die Weltwirtschaft wird zunehmend von geopolitischen Machtinteressen geprägt. Die US-chinesische Rivalität, neue Handelsbarrieren und Chinas staatlich gestützte Industriepolitik verschärfen den internationalen Wettbewerbsdruck. Gleichzeitig machen strategische Abhängigkeiten Europa wirtschaftlich verwundbar.
Die WP-Analyse zeigt, warum Europa eine aktive, aber weiterhin offene Handelspolitik benötigt: mit neuen Handelspartnerschaften, diversifizierten Lieferketten und wirksamen Instrumenten gegen Wettbewerbsverzerrungen und wirtschaftliche Zwangsausübung.
Handelsbeschränkende Maßnahmen haben in den letzten Jahren stark zugenommen
Trade Policy Activity Index, aufgeteilt nach Maßnahmen
Anzahl der Maßnahmen, März 2010–Mai 2026
2. Die Zukunft des europäischen Wachstumsmodells
Europa muss seine wirtschaftliche Stärke stärker aus dem eigenen Binnenmarkt entwickeln. Das bisher stark exportorientierte Wachstumsmodell gerät durch die geopolitischen Veränderungen unter Druck. Gleichzeitig verhindern regulatorische Fragmentierung, unzureichende Regeldurchsetzung und zersplitterte Kapitalmärkte, dass Unternehmen das volle Potenzial des europäischen Wirtschaftsraums ausschöpfen können.
Neue Wachstumsimpulse lassen sich durch eine konsequentere Binnenmarktintegration, bessere Finanzierungsmöglichkeiten und eine strategisch ausgerichtete europäische Nachfragepolitik schaffen.
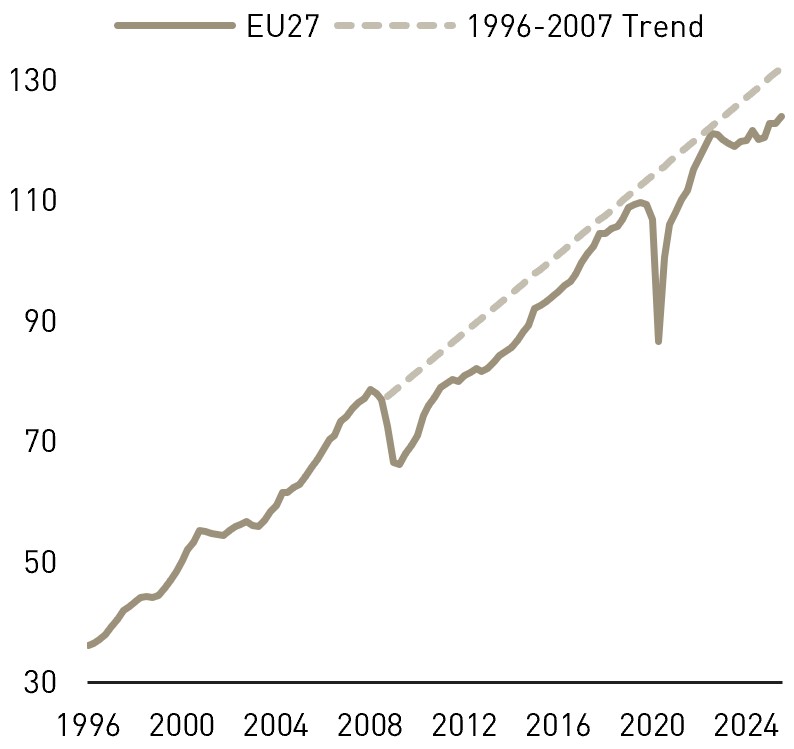
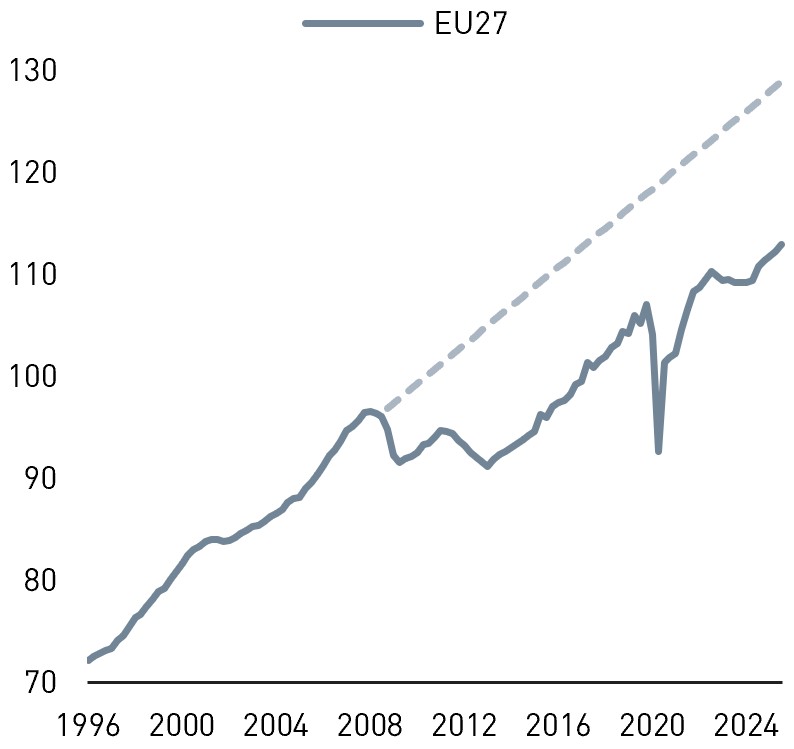
Das EU-Wachstumsmodell setzt zu wenig auf die eigene Binnennachfrage
Exporte der EU27
Index 2020=100
Inlandsnachfrage in der EU27
Index 2020=100
3. Innovation und Technologie für Wettbewerbsfähigkeit und Sicherheit
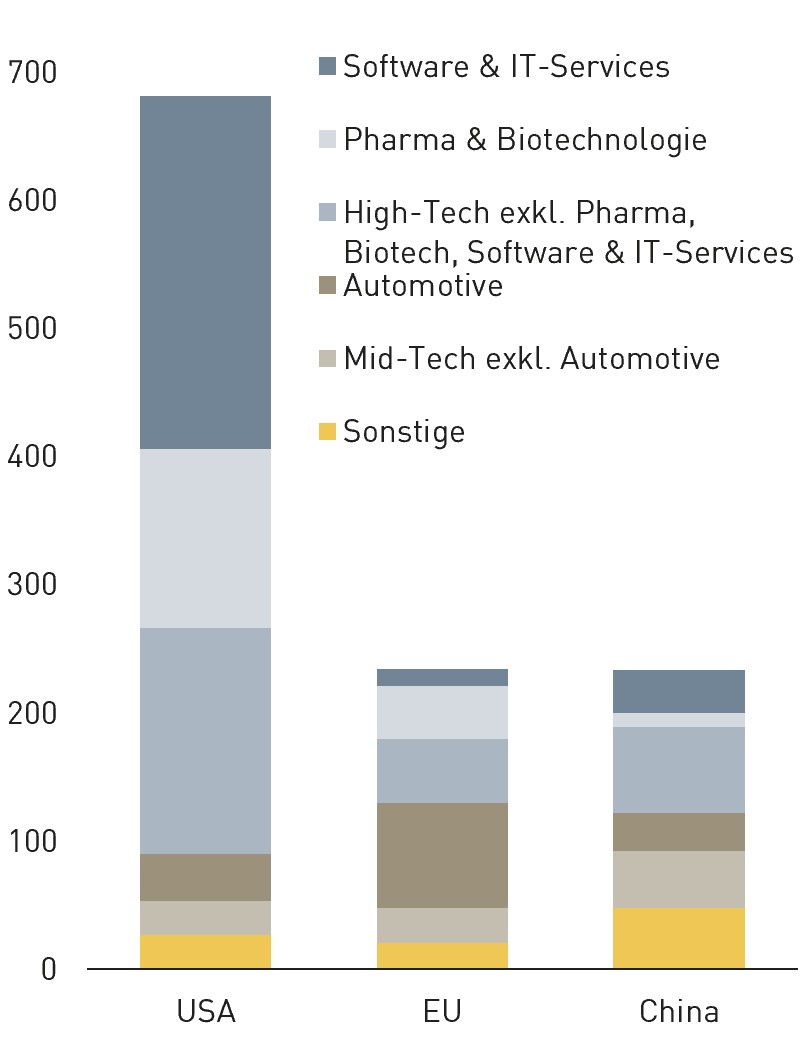
Technologische Stärke wird zunehmend zur Voraussetzung für wirtschaftliche Wettbewerbsfähigkeit und strategische Handlungsfähigkeit. Europa verfügt über eine leistungsfähige industrielle Basis, fällt aber insbesondere bei Künstlicher Intelligenz, digitalen Schlüsseltechnologien und privaten Technologieinvestitionen gegenüber den USA und China zurück.
Im Fokus müssen eine koordinierte Technologieoffensive, bessere Voraussetzungen für die breite wirtschaftliche Nutzung von KI und eine leistungsfähigere europäische Verteidigungswirtschaft stehen.
Weder die privatwirtschaftliche Dynamik noch die bisherige Industriepolitik sind ausreichend auf Zukunftstechnologien ausgerichtet.
Private F&E-Ausgaben nach Technologiebereichen und Regionen, 2024
In Milliarden Euro
Industriesubventionen als Anteil der sektoralen Wertschöpfung, 2015–2023
In %
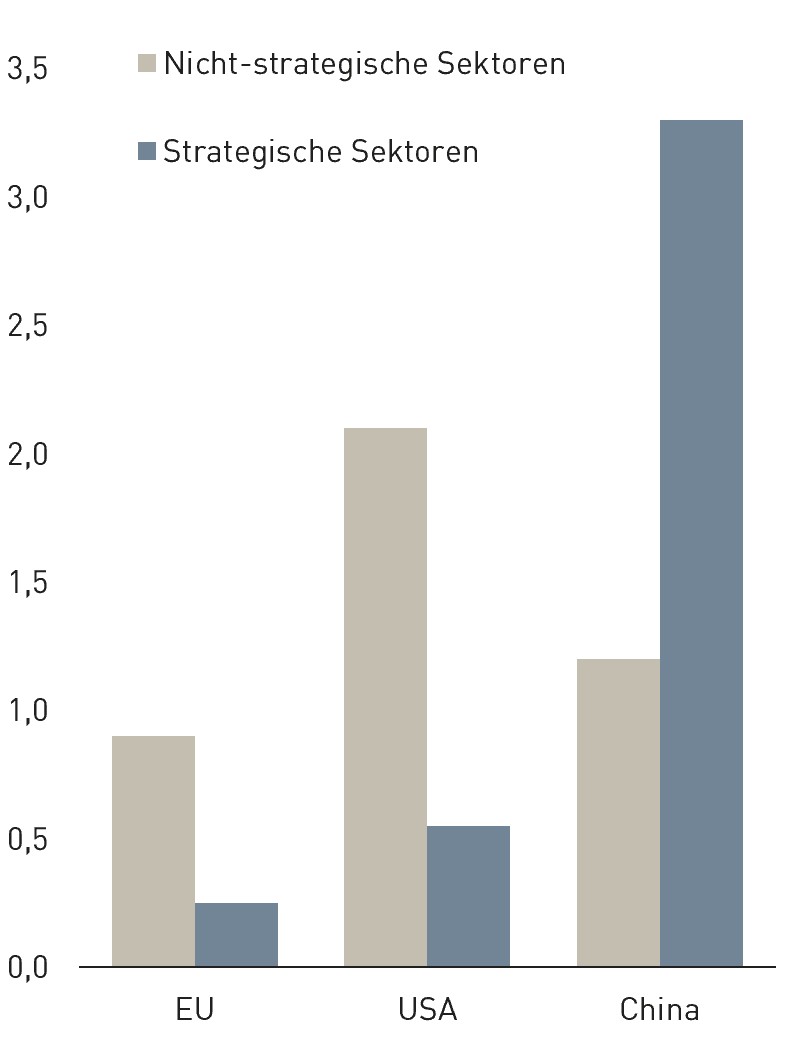
Quelle: Rotunno et al. 2026
Fazit: Europas wirtschaftliche Zukunft aktiv gestalten
Wettbewerbsfähigkeit, Resilienz und technologische Stärke müssen gemeinsam gedacht werden. Europa braucht eine Wirtschaftspolitik, die Offenheit mit wirtschaftlicher Sicherheit verbindet, den Binnenmarkt als Wachstumsmotor stärkt und die Voraussetzungen für Innovation und Investitionen verbessert.
Die neue WP-Analyse zeigt, wo Europas größte Herausforderungen liegen, welche wirtschaftspolitischen Antworten gefragt sind und wie Europa seine Wettbewerbsfähigkeit, Resilienz und technologische Stärke nachhaltig sichern kann.