Global Insights: Afrika
Afrika wählt seine Partner: Wer finanziert, liefert
Lesedauer: 30 Minuten
Afrika wächst schneller als jede andere Weltregion außer Asien, hat die jüngste Bevölkerung der Welt und Regierungen, die ihre Partner selbstbewusst auswählen. Um ihre Gunst ist ein geoökonomischer Wettbewerb entbrannt. Europa steht darin besser da, als es scheint: Die EU bleibt größter Investor und wichtigster Handelspartner des Kontinents. Sichtbar ist das kaum. Ihr Anteil an Afrikas Exporten ist seit den 1990er Jahren von rund 49 auf knapp 29 % gefallen, während China, die Golfstaaten, Indien und die Türkei mit anderen Mitteln aufgeholt haben: durch Finanzierung, die das Projekt gleich mitbringt, mit hohem Umsetzungstempo und mit Präsenz vor Ort. Zugleich verändert sich in Teilen des Kontinents die Sicherheitsarchitektur und mit ihr die Frage, welche Märkte für europäische Unternehmen überhaupt zugänglich bleiben. Für österreichische Unternehmen geht es deshalb nicht nur um Marktanteile, sondern um die Bedingungen, unter denen Aufträge vergeben werden.
1. Umworben, aber ohne Strukturwandel
Afrikas Bruttoinlandsprodukt (BIP) wuchs 2025 real um 4,4 %, nach 3,5 % im Vorjahr (Afrikanische Entwicklungsbank, AfDB, 2026). Nur Asien wuchs mit 5,1 % schneller, die EU kam auf 1,5 %, Lateinamerika auf 2,4 % (Asiatische Entwicklungsbank, ADB, 2025; Eurostat, 2026; Weltbank, 2026). Schon seit Anfang des Jahrzehnts liegt Afrikas Wachstum über dem globalen Durchschnitt, allerdings eng gekoppelt an die Rohstoffpreise: In mehr als der Hälfte der afrikanischen Länder stammen mindestens 60 % der Exporteinnahmen aus Öl, Gas und Mineralien (UNCTAD, 2024).
Pro Kopf hat sich das Wachstum von 1,1 % (2024) auf 2,1 % (2025) fast verdoppelt, liegt aber deutlich unter den 3,5 %, die die AfDB als Mindestwert für inklusives Wachstum ansetzt (AfDB, 2026). Auch das Niveau bleibt niedrig: Mit rund 1.540 US-Dollar (2024) hat Subsahara-Afrika das weltweit niedrigste BIP pro Kopf, die Länder mit niedrigem und mittlerem Einkommen kommen im Schnitt auf rund 5.870 US-Dollar (Weltbank, 2026). Hinzu kommt hohe Staatsverschuldung: 2023 lag die Schuldenquote in fast der Hälfte der afrikanischen Staaten über 60 % des BIP, viele gaben mehr für Zinsen aus als für Bildung oder Gesundheit (UNCTAD, 2024). Investitionen aus eigener Kraft zu finanzieren, ist damit nur begrenzt möglich.
Hinter den Kontinentalzahlen stehen sehr unterschiedliche Volkswirtschaften, auch unter den Märkten, die für Österreich am wichtigsten sind. Südafrika ist mit einem BIP von rund 427 Mrd. US-Dollar (2025) die größte und am breitesten aufgestellte Volkswirtschaft des Kontinents (IMF, 2026). Sie ist am stärksten in den Welthandel eingebunden. Algerien lenkt seine Öl- und Gaseinnahmen in Infrastruktur und Industrie, seine Importe sind 2025 deutlich gestiegen. Ägyptens Ausfuhren legten 2025 um 7,3 % zu, getragen von wachsender Industrieproduktion und einer abgewerteten Währung. Nigerias Exporte brachen dagegen ein: Produktionsprobleme im Erdölsektor, der 80 bis 90 % der Ausfuhren stellt, kosteten rund 5,3 Mrd. US-Dollar an Einnahmen aus Rohöl.
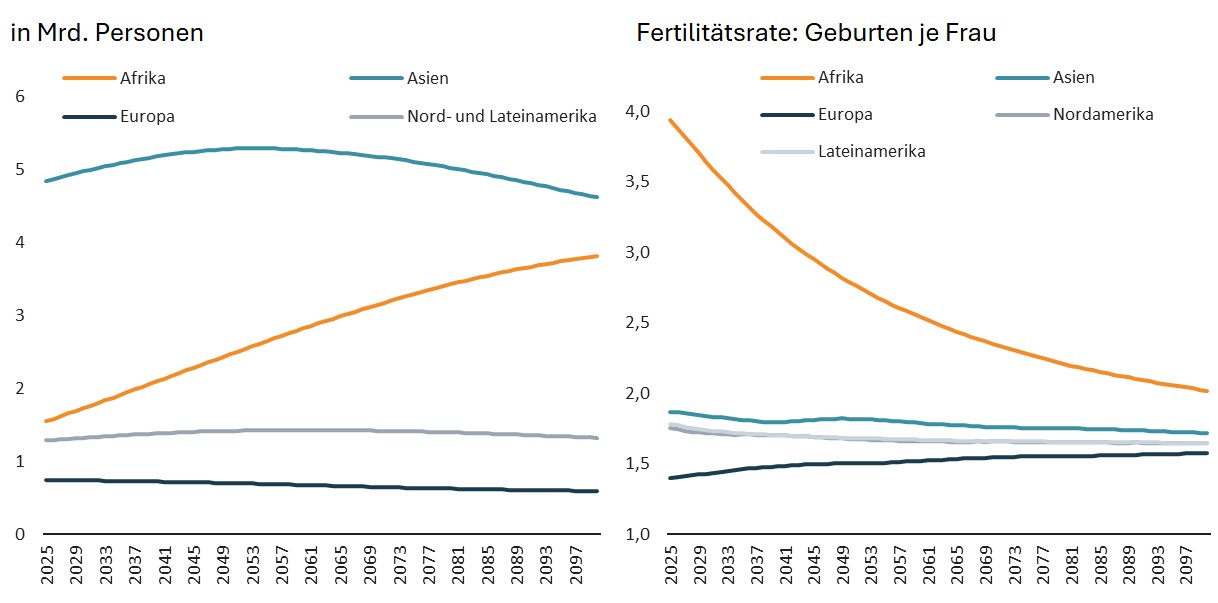
Afrikas Bevölkerung wächst am schnellsten und zieht in die Städte
UN-Bevölkerungsprognose bis zum Ende des Jahrhunderts (2024 Prognose)
Quelle: UN, Our World in Data
Afrikas Bevölkerung dürfte bis 2050 auf fast 2,5 Mrd. Menschen wachsen, mehr als ein Viertel der Weltbevölkerung, bei einem Medianalter von derzeit rund 19 Jahren (Pew Research Center, 2026). Afrika ist zugleich die am schnellsten urbanisierende Region der Welt: Der städtische Bevölkerungsanteil stieg von 31 % (1990) auf 54 % (2020), die Zahl der Stadtbewohner dürfte sich bis 2050 nochmals verdoppeln. Rund 80 % des Bevölkerungswachstums entfallen auf Städte (Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, OECD, 2025; Wirtschaftskommission der Vereinten Nationen für Afrika, UNECA, 2026). Neue urbane Mittelschichten verändern den Konsum, bleiben aber schmaler, als die Bevölkerungszahlen nahelegen. Mit den Städten wächst in jedem Fall der Bedarf an Wohnraum, Verkehr, Energie und digitalen Diensten, an Gesundheitsleistungen und Ausbildung.
1.1 Wenig Industrie, die meiste davon in Nordafrika
Afrikas Wachstum hat bislang keinen substanziellen Strukturwandel ausgelöst. Es beruht überwiegend auf mehr Arbeitskräften und Kapital, kaum auf Produktivitätsgewinnen (UNECA, 2026). Die industrielle Basis bleibt entsprechend schmal: 2020 entfielen weniger als 11 % des BIP auf das verarbeitende Gewerbe, weltweit waren es rund 16 %. Die industrielle Wertschöpfung pro Kopf liegt inzwischen unter dem Niveau von 2014 (AfDB, 2025). Weltweit stammten 2024 weniger als 2 % der Wertschöpfung im verarbeitenden Gewerbe und rund 1,4 % der Industriegüterexporte aus Afrika (Organisation der Vereinten Nationen für industrielle Entwicklung, UNIDO, 2025). Sonderwirtschaftszonen1 haben daran wenig geändert, zumal viele auf Märkte außerhalb des Kontinents statt auf die Region ausgerichtet sind (Agence française de développement, AFD, 2025). Als Ursachen gelten unzureichende Infrastruktur und Energieversorgung, begrenzter Zugang zu Finanzierung und Technologie sowie kleine, fragmentierte Märkte (UN, 2026).
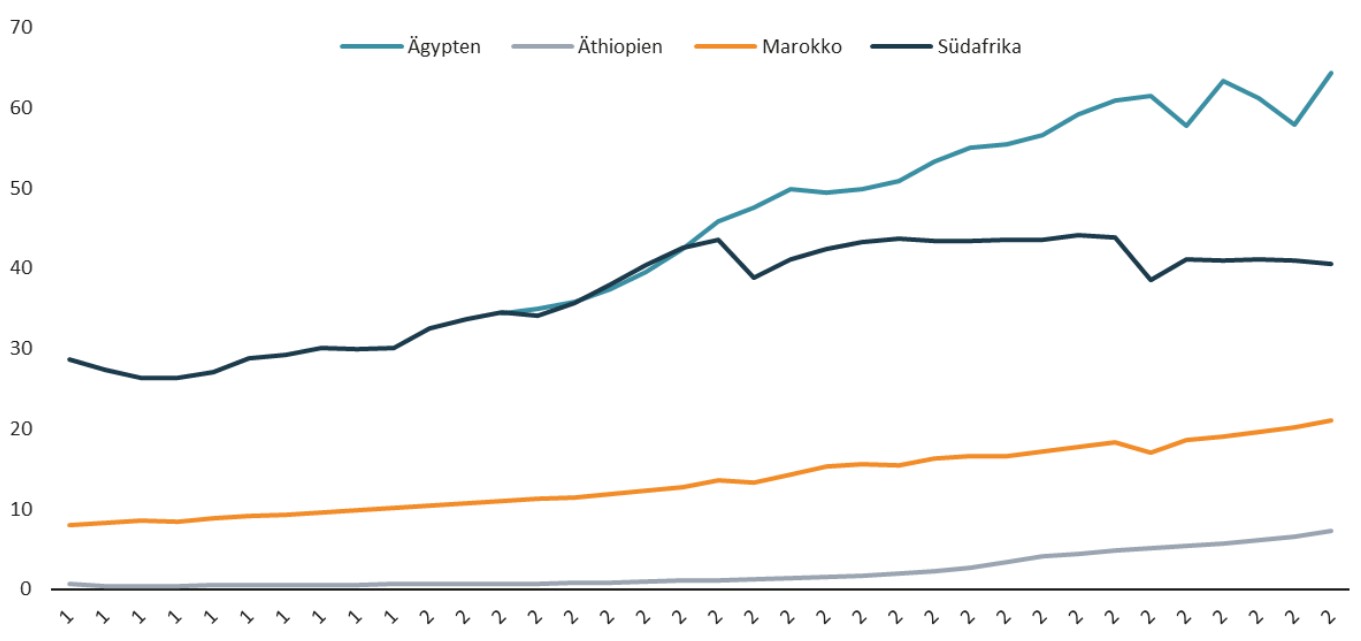
Industriekapazitäten konzentrieren sich auf wenige Länder, vor allem in Nordafrika, das im Africa Industrialisation Index (AII) 2025 der AfDB die besten Werte erzielt. In Subsahara-Afrika zählt Südafrika zu den Spitzenreitern, fiel 2025 aber erstmals seit 2010 hinter Marokko auf Platz zwei zurück, gefolgt von Ägypten, Tunesien und Mauritius. Das Land verliert an industrieller Wettbewerbsfähigkeit, weil die Energieversorgung unsicher ist, die Logistikinfrastruktur nicht ausreicht und die Binnennachfrage schwach ist (BusinessTech, 2026). Marokkos Aufstieg geht auf eine gezielte Industriepolitik mit „Industrial Upgrading“ zurück, die auf höherwertige Branchen wie die Automobil- sowie die Luft- und Raumfahrtindustrie setzt. Die Lage nahe an Europa, mit Verbindungen nach Afrika und in den Nahen Osten, macht Marokko zum Knotenpunkt für Produktion und Vertrieb.
Industriewertschöpfung ausgewählter afrikanischer Länder
In Mrd. konstanten US-Dollar (2015), ohne Bau
Quelle: Weltbank
Getrieben wird diese Entwicklung auch von außen: Europäische Unternehmen holen Produktion aus Asien näher heran, um Lieferketten zu verkürzen und Abhängigkeiten zu verringern, und Nordafrika ist dafür ein beliebter Standort. Damit steigt dort der Bedarf an Industrieanlagen und Technologie. Marokko ist inzwischen größter Automobilhersteller Afrikas (Business Insider Africa, 2026). Mit Ausfuhren von etwa 15 Mrd. Euro, rund einem Drittel der Exporte, war die Branche 2025 der wichtigste Sektor des marokkanischen Außenhandels. Über 250 Unternehmen beschäftigen dort mehr als 220.000 Menschen (Arabisch-Deutsche Vereinigung für Handel und Industrie, Ghorfa, 2026). Ägypten punktet durch die laufende Abwertung des Pfunds mit niedrigen Lohn- und Produktionskosten und bietet mit knapp 120 Mio. Einwohnern viele Arbeitskräfte. In der Textilproduktion siedeln sich verstärkt Betriebe aus der Türkei und Südostasien an, in den letzten Monaten sind hunderttausende Jobs entstanden. Um diese Verlagerungen konkurrieren die Standorte: Marokko positioniert sich ausdrücklich als Nearshoring-Option für Unternehmen, die Alternativen zu asiatischen, vor allem chinesischen, Standorten suchen.
AußenwirtschaftsCenter Casablanca: Nearshoring in Marokko. Der Einstieg lohnt, die Marktanpassung braucht Vorlauf
Österreichische Unternehmen nutzen die Chancen in Marokko bislang nur zurückhaltend, deutsche und Schweizer Anbieter sind deutlich präsenter. Häufig fehlt weniger die Technologie als die Marktkenntnis: Produkte müssen an den afrikanischen Markt angepasst werden. Ein sehr erfolgreicher österreichischer Kranhersteller etwa bietet seine Spitzenprodukte in der Region nicht an, weil sie für die Nachfrage zu komplex sind. Die Anpassung dauert rund fünf Jahre. Als Einstieg in das Afrikageschäft eignet sich Marokko dennoch besonders: Die Nähe zu Europa, eine belastbare industrielle Basis und die zunehmende Ausrichtung auf Englisch senken die Eintrittshürden. Österreichische Automobilzulieferer wie Hirschmann Automotive haben die Vorteile des Standorts früh erkannt und bereits ihre zweite Produktionsstätte errichtet.
Albrecht Zimburg
Wirtschaftsdelegierter in Casablanca
2 Afrikas Handel: wenig untereinander, zunehmend mit Asien
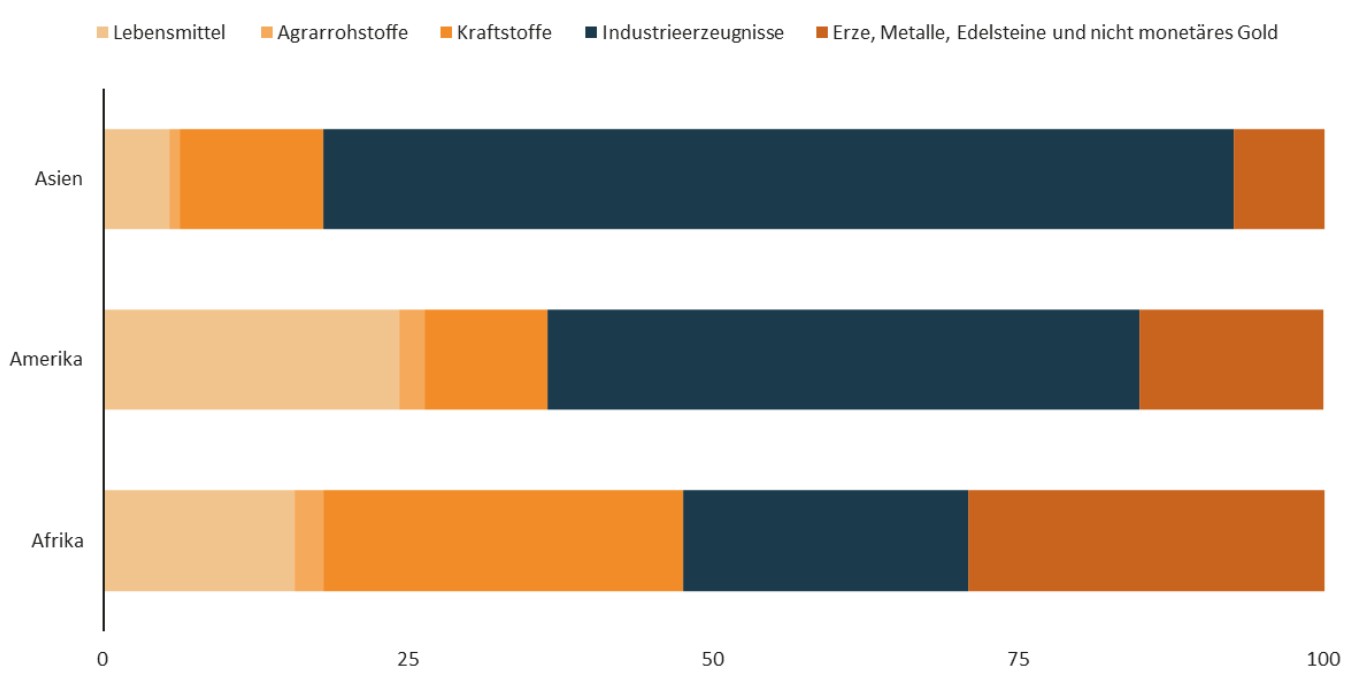
Afrikanische Länder haben sich für den internationalen Handel geöffnet, ohne daraus vergleichbare Wachstumsimpulse wie andere Regionen zu ziehen. Subsahara-Afrika ist mit einem Handelsvolumen von rund 55 bis 60 % des BIP ähnlich offen wie Ostasien, hat den Handel aber nicht in gleichem Maß für die industrielle Entwicklung nutzen können (Weltbank, 2026). Das Problem liegt weniger im Umfang, auch wenn Afrikas Anteil am Welthandel noch immer unter 3 % liegt (UNECA, 2024), als in der Struktur: Afrika exportiert vor allem Rohstoffe und Vorprodukte und importiert Güter mit höherer Wertschöpfung wie Maschinen, chemische Erzeugnisse und Fahrzeuge. Am stärksten in globale Lieferketten eingebunden ist Nordafrika, und zwar vor allem in europäische (IMF, 2026).
Drei Viertel der afrikanischen Exporte entfallen auf Rohstoffe
Exporte von Entwicklungsländern nach Region und Produktgruppe, in %, wertmäßig, 2025
Quelle: UNCTAD. | Rohstoffe sind definiert als Waren, die keine Industrieerzeugnisse sind.
2.1 Innerafrikanischer Handel: gering, aber technologieintensiver
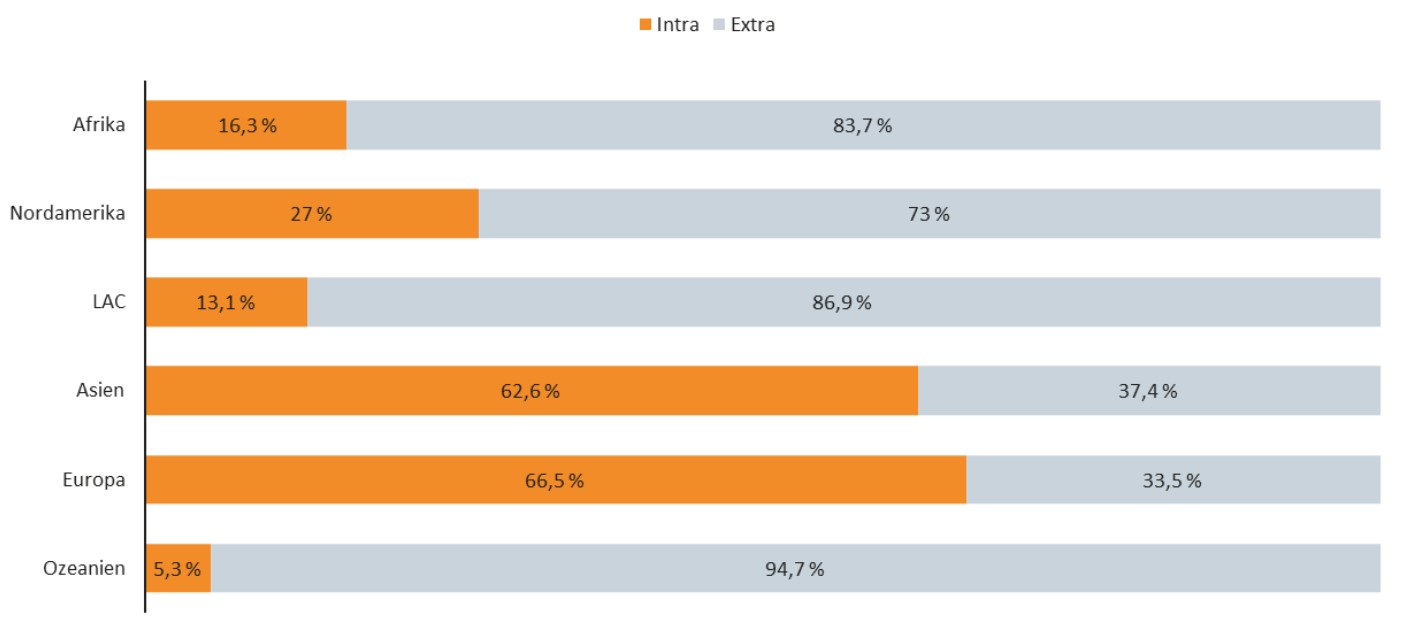
Der Handel innerhalb des Kontinents bleibt schwach: Nur rund ein Sechstel der afrikanischen Exporte geht in andere afrikanische Länder, in Asien und Europa bleiben fast zwei Drittel in der eigenen Region (UNCTAD, 2026). Besonders ausgeprägt ist die Trennung zwischen Nordafrika und Subsahara-Afrika: 2023 gingen nur 3,6 % der nordafrikanischen Exporte in die Subsahara-Region, und nur 1,1 % der nordafrikanischen Importe kamen von dort (IMF, 2026). Dafür ist der innerafrikanische Handel stärker diversifiziert und technologieintensiver als der Handel mit dem Rest der Welt. In einigen regionalen Wirtschaftsgemeinschaften machen verarbeitete Industriegüter über 50 % der Exporte innerhalb des Blocks aus (IMF, 2019; Weltbank, 2026). Gebremst wird er vor allem durch nichttarifäre Hemmnisse wie unzureichende Verkehrs- und Grenzinfrastruktur, hohe Transportkosten, komplexe Zollverfahren und regulatorische Fragmentierung. Hier setzt die Afrikanische Kontinentale Freihandelszone (African Continental Free Trade Area, AfCFTA) an, die seit 2019 in Kraft ist; der Handel unter dem Abkommen läuft seit Anfang 2021. Mit 54 Ländern, rund 1,3 Mrd. Menschen und einem kombinierten BIP von rund 3,4 Bio. US-Dollar ist sie die größte Freihandelszone der Welt, 50 der 54 Unterzeichnerstaaten haben das Abkommen ratifiziert (AfCFTA-Sekretariat, 2026; tralac, 2026).
Afrika exportiert so wenig in die eigene Region wie kaum ein anderer Weltteil
Intra- und extraregionale Exporte, Anteil an den Gesamtexporten in %, 2025
Quelle: UNCTAD
2.2 Die EU bleibt vorn, Asien holt auf
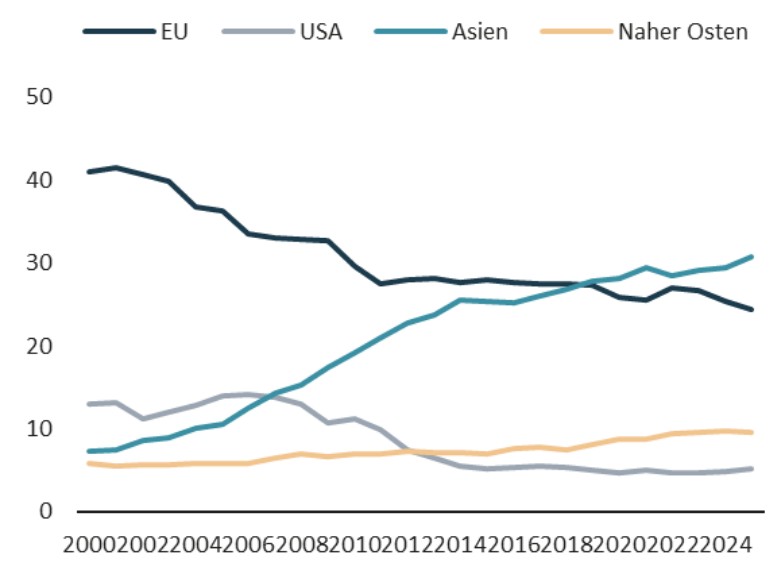
Die EU ist mit einem Handelsvolumen von rund 355 Mrd. Euro (2024) Afrikas wichtigster Handelspartner. In den letzten zehn Jahren ist der Handel zwischen der EU und Afrika um 27,1 % gestiegen. Über 90 % der afrikanischen Exporte gelangen dank Präferenzregelungen zollfrei auf den EU-Markt, und mit 19 afrikanischen Ländern hat die EU Handelsabkommen geschlossen (Europäischer Rat, 2026). An Gewicht verliert sie trotzdem. In den 1990er Jahren gingen im Schnitt noch rund 49 % der afrikanischen Warenexporte in die EU, zwischen 2022 und 2025 waren es knapp 29 %. Asiens Anteil ist seit Anfang der 2000er Jahre gestiegen und lag im selben Zeitraum bei fast 26 %. Getragen wird das vor allem von China und Indien: 2025 gingen rund 63 % der afrikanischen Warenexporte nach Asien an China, fast 23 % an Indien. Bei den Importen zeigt sich dasselbe Muster: Asien als Region hat 2025 mit rund 29 % die EU mit rund 25 % als wichtigsten Importpartner Afrikas knapp überholt (Afreximbank, 2026).
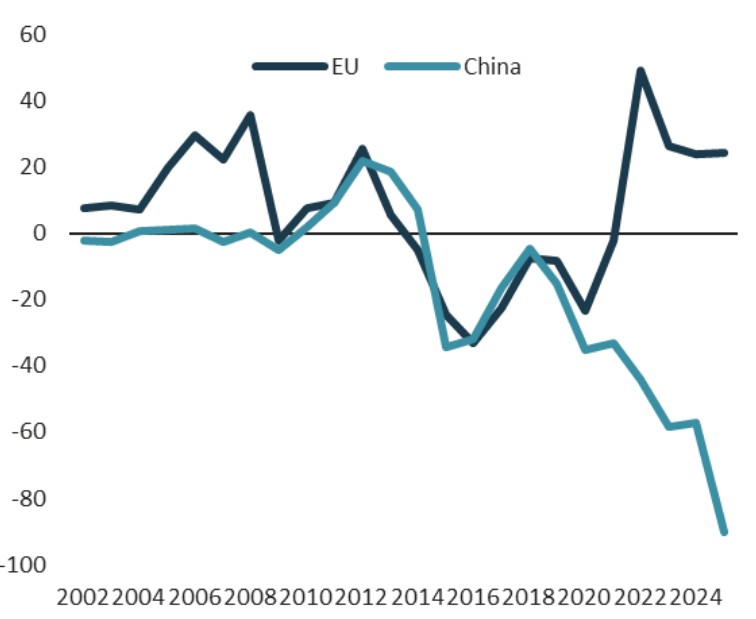
Am schnellsten wächst der Handel mit China. Er erreichte 2025 mit rund 348 Mrd. US-Dollar einen Rekordwert, fast 18 % mehr als im Vorjahr (The Conversation, 2026). Gewachsen sind vor allem Chinas Exporte nach Afrika, um fast 26 %, Afrikas Exporte nach China dagegen nur um gut 5 %. Seit 1. Mai 2026 gewährt China 53 afrikanischen Staaten Zollfreiheit, ausgenommen ist nur Eswatini. Chinas Importe aus Afrika stiegen im Mai und Juni bereits um 21,1 bzw. 40,2 % gegenüber dem Vorjahreszeitraum und damit stärker als Chinas Importe insgesamt. Die USA gewähren Marktzugang dagegen nur auf Zeit: Ihr Präferenzprogramm African Growth and Opportunity Act (AGOA) lief im September 2025 aus, wurde im Februar 2026 rückwirkend um ein Jahr und im September 2026 unverändert bis Ende 2028 verlängert (Business Day, 2026).
AußenwirtschaftsCenter Kairo: Zwanzig Jahre Assoziierungsabkommen
Seit dem Assoziierungsabkommen 2004 sind die EU-Exporte nach Ägypten von 7 auf 20 Mrd. Euro (2025) gewachsen, die ägyptischen Exporte in die EU von 4 auf 12 Mrd. Euro. Europäische Anbieter liefern zollfrei, ein Preisvorteil gegenüber chinesischen Herstellern, der umso mehr zählt, je härter der Preiswettbewerb wird. Österreich exportierte 2025 Waren für über 300 Mio. Euro nach Ägypten (AUSSENWIRTSCHAFT AUSTRIA, Wirtschaftsbericht Ägypten 2026). Seit 2024 ist die Beziehung in eine strategische Partnerschaft eingebettet, bis 2027 mit 7,4 Mrd. Euro ausgestattet, großteils Kredite, und neben Wirtschaft auf Migration und Sicherheit ausgelegt (Europäische Kommission, 2025). Für die EU ist Ägypten damit ein Stabilitätsanker an Suezkanal und Mittelmeer.
Stefan Psota
Wirtschaftsdelegierter in Kairo
Der Anteil der EU am afrikanischen Handel nimmt ab, der Asiens steigt
Anteil ausgewählter Regionen am afrikanischen Gesamthandel (Exporte und Importe), in %
Quelle: IMF IMTS
Asien: Schwellen- und Entwicklungsländer.
Mit der EU erzielt Afrika einen Überschuss, mit China ein wachsendes Defizit
Handelsbilanz Afrikas nach Partner, in Mrd. Euro
Quelle: Eurostat, UN Comtrade und China Customs.
Österreich exportierte 2025 Waren im Wert von rund 2,32 Mrd. Euro nach Afrika und importierte Waren für rund 2,4 Mrd. Euro, zusammen rund 1,2 % des österreichischen Außenhandels. Motor sind Maschinen und Anlagen mit rund einem Drittel der Ausfuhren, getragen vom Infrastruktur- und Industrieausbau in vielen afrikanischen Ländern. Südafrika ist mit fast 32 % der österreichischen Exporte mit Abstand größter Handelspartner, zusammen mit Ägypten und Marokko sind es fast 57 % (IHS Trade Monitor). Rund 250 österreichische Unternehmen sind mit 350 eigenen Niederlassungen in Afrika vertreten, vor allem in Südafrika und den Mittelmeeranrainerstaaten. Sie sind oft als Zulieferer präsent, aber selten in vorderster Reihe bei Großprojekten, auch wegen der ausgeprägten Struktur aus kleinen und mittleren Unternehmen (KMU). Das zusätzlich nutzbare Exportpotenzial bis 2030 beziffert das International Trade Centre (ITC) allein für Südafrika, Ägypten und Marokko auf knapp eine Mrd. Euro (Export Potential Map).
3 Afrika als Bühne globaler Konkurrenz
Rohstoffe, das Potenzial für erneuerbare Energien und eine junge Bevölkerung machen Afrika zu einem zentralen Schauplatz geopolitischen und wirtschaftlichen Wettbewerbs. Externe Akteure konkurrieren über Kapital, Sicherheitskooperation und diplomatische Partnerschaften um Einfluss, vor allem aber um Zugang zu Rohstoffen. Ihre Mittel unterscheiden sich: Die EU setzt auf Investitionsprogramme, Russland auf Sicherheit, die Türkei auf Diplomatie und Handel, die Golfstaaten auf Kapital, und China auf ein Gesamtpaket aus Krediten, Infrastrukturbau und Handel.
Seit 2013 baut China seinen Einfluss in Afrika im Rahmen der Belt and Road Initiative (BRI, „Neue Seidenstraße“) aus, mit Investitionen in Häfen, Eisenbahnen, Energieanlagen und digitale Infrastruktur. Finanziert wurde das überwiegend über Kredite: Zwischen 2000 und 2024 unterzeichneten chinesische Kreditgeber 1.319 Zusagen über rund 181 Mrd. US-Dollar mit 49 afrikanischen Regierungen (Boston University Global Development Policy Center, 2026). Die Verträge sichern den Kreditgeber ungewöhnlich stark ab, unter anderem durch Geheimhaltungsklauseln und weitreichende Besicherung (Gelpern et al., How China Lends, 2021). China ist inzwischen der größte bilaterale Gläubiger Subsahara-Afrikas, und weil es sich an Umschuldungen nur uneinheitlich beteiligt, ziehen sich die Verfahren für überschuldete Staaten in die Länge (Atlantic Council, 2026).
Zuletzt hat China seine Kreditvergabe stark zurückgefahren, unter anderem, weil einige afrikanische Staaten in der Schuldenkrise zahlungsunfähig wurden. 2024 lagen die Neuzusagen bei nur noch rund 2,1 Mrd. US-Dollar. Statt großer Eisenbahn- und Straßenprojekte stehen kleinere, wirtschaftlich tragfähigere Vorhaben im Vordergrund. Ein Rückzug ist das nicht, sondern eine Neuausrichtung: Neben kleinere Staatskredite und Kredite, die über lokale Banken weitergereicht werden, treten Direktinvestitionen und marktbasierte Finanzierungen in chinesischer Währung (Boston University Global Development Policy Center, 2026). Präsent bleibt China ohnehin: In Algerien etwa vertieft sich die Zusammenarbeit weiter, vor allem bei Infrastruktur, Bau und Bergbau (AW Wirtschaftsbericht Algerien 2026).
Die EU antwortete 2021 mit einer eigenen Infrastruktur- und Investitionsinitiative, Global Gateway. Bisher hat sie dafür über 306 Mrd. Euro für mehr als 250 Projekte mobilisiert, für Investitionen in Afrika stehen 150 Mrd. Euro zur Verfügung (Europäische Kommission, 2026). In Afrika liegt der Schwerpunkt auf Infrastruktur, erneuerbaren Energien und Wertschöpfungsketten für strategische Rohstoffe. Europäische Investoren halten mit über 250 Mrd. Euro (2024) den größten Bestand an Direktinvestitionen in Afrika, vor den USA und China (Europäischer Rat, 2026), und die EU bleibt die größte Quelle öffentlicher Entwicklungshilfe. Ab 2028 soll Global Gateway über ein neues Außenfinanzierungsinstrument, Global Europe, weiterlaufen, für das die Kommission 200 Mrd. Euro vorschlägt; wie viel davon tatsächlich kommt, entscheiden die Verhandlungen über den nächsten EU-Finanzrahmen (Europäischer Rechnungshof, 2026).
AußenwirtschaftsCenter Lagos: Europa investiert mehr, China wird mehr gesehen
Nigeria ist mit über 237 Mio. Einwohnern das bevölkerungsreichste Land Afrikas. Nach tiefgreifenden Reformen wächst die Wirtschaft mit einem BIP von rund 290 Mrd. US-Dollar wieder um rund 4 %. Die EU ist mit einem Direktinvestitionsbestand von 26 Mrd. Euro größter ausländischer Investor und wichtigster Handelspartner des Landes. Als Investor wahrgenommen wird aber vor allem China. Denn China investiert überwiegend in sichtbare Infrastrukturprojekte, europäisches Kapital fließt dagegen eher in Industrie, Energie, Dienstleistungen und bestehende Unternehmen.
Barbara Lehninger
Wirtschaftsdelegierte in Lagos
Auch die USA halten in Afrika weiterhin mehr ausländische Direktinvestitionen als China, das laut UNCTAD erst an fünfter Stelle liegt (UNCTAD, World Investment Report 2026). Seit Beginn der zweiten Amtszeit Trumps hat sich die US-Politik gegenüber Afrika aber verändert: Washington hat die Entwicklungshilfe drastisch gekürzt, neue Zölle eingeführt und richtet seine Diplomatie klar an wirtschaftlichen Interessen aus (African Policy Research Institute, 2026).
Wo China mit Krediten und die EU mit Investitionsprogrammen werben, bietet Russland etwas anderes: Schutz. Kein Land lieferte zwischen 2020 und 2024 mehr Großwaffen nach Afrika, auf Russland entfielen 21 % der Importe, vor China und den USA (SIPRI, 2025). Am deutlichsten zeigt sich das im Sahel. Als Frankreich dort seine Truppen abzog, sprang Moskau ein, heute über das Africa Corps, das dem russischen Verteidigungsministerium untersteht. Doch das Schutzversprechen hat Grenzen. Im April 2026 griffen ein Al-Qaida-Ableger und Tuareg-Rebellen in Mali an mehreren Orten gleichzeitig an. Sie töteten den Verteidigungsminister, der sich für eine engere Bindung an Moskau eingesetzt hatte (Reuters, 26.4.2026), und das Africa Corps räumte Kidal im Norden des Landes (Reuters, 27.4.2026). Für europäische Unternehmen bleiben diese Märkte damit auf absehbare Zeit schwer zugänglich.
Neben den Großmächten gewinnen sogenannte Mittelmächte wie die Türkei, die Golfstaaten, der Iran und Indien wirtschaftlich und politisch an Einfluss in Afrika. Die Türkei setzt auf diplomatische Präsenz und Handel: Zwischen 2009 und 2021 stieg die Zahl ihrer Botschaften auf dem Kontinent von 12 auf 43, der bilaterale Handel wuchs von 5,4 Mrd. US-Dollar (2003) auf 40,7 Mrd. US-Dollar (2022). Die Vereinigten Arabischen Emirate (VAE) setzen auf Kapital. 2024 waren sie der größte Investor in neue Geschäftsprojekte in Afrika, darunter 4,5 Mrd. US-Dollar für saubere Energie (Atlantic Council, 2025).
Auch afrikanische Staaten bauen ihren wirtschaftlichen und politischen Einfluss auf dem Kontinent aus. Marokko verstärkt seine Präsenz südlich der Sahara seit rund zwei Jahrzehnten gezielt und gilt heute nach Südafrika als zweitgrößter afrikanischer Investor auf dem Kontinent und als größter in Westafrika (International Finance Corporation, 2024). Gemeinsam mit Nigeria treibt Marokko zudem eine rund 6.000 Kilometer lange Gaspipeline entlang der Atlantikküste voran, die 13 Länder verbinden soll. Die westafrikanischen Staats- und Regierungschefs haben das Abkommen im Juli 2026 gebilligt, der Baubeginn ist für 2027 geplant (AFP, 2026). Auch Ägypten will seinen diplomatischen und wirtschaftlichen Einfluss auf dem Kontinent ausbauen und sich als Drehscheibe zwischen Afrika und dem Nahen Osten positionieren.
Für afrikanische Staaten eröffnet dieser Wettbewerb Spielraum: Sie können Investitionen, Technologien und Marktzugänge aus unterschiedlichen Partnerschaften kombinieren. Das stärkt ihre Verhandlungsposition und verbessert die Bedingungen für lokale Wertschöpfung und Technologietransfer.
AußenwirtschaftsCenter Algier: Afrikanische Länder suchen sich ihre Partner gezielt aus
Afrikanische Staaten nutzen den Wettbewerb internationaler Partner zunehmend für ihre eigenen Industrialisierungsstrategien, bis hin zur Importsubstitution. In Algerien zeigt sich das besonders deutlich: Je nach Sektor und Projekt gewinnen lokale Fertigung, lokale Partner und der Aufbau von Wertschöpfung vor Ort an Bedeutung. Der Wettbewerb wird damit zunehmend über integrierte Lösungen aus Technologie, Engineering, Finanzierung, Umsetzung und Know-how-Transfer entschieden. Für Unternehmen werden langfristige Marktpräsenz und verlässliche lokale Partnerschaften daher wichtiger als die Umsetzung einzelner Projekte.
Lisa Maria Kronreif
Wirtschaftsdelegierte in Algier
4 Rohstoffe: Der Wettbewerb verlagert sich zur Verarbeitung
Afrika verfügt über einen Großteil des weltweiten Vorkommens wichtiger Rohstoffe für die Energiewende. Mit der steigenden Nachfrage nach erneuerbaren Energien, Rechenzentren, Halbleitern und Batterien gewinnen diese Rohstoffe strategisch an Bedeutung. Die Demokratische Republik Kongo (DR Kongo) fördert rund zwei Drittel (66 %) des weltweiten Kobalts, Simbabwe etwa 10 % des weltweiten Lithiums. Südafrika fördert rund 70 % des weltweiten Platins und fast 40 % des Mangans und ist nach Russland der zweitgrößte Palladiumproduzent. Namibia zählt mit Kanada und Kasachstan zu den drei größten Uranproduzenten, die zusammen rund 70 % der Weltförderung stellen. Marokko besitzt etwa 70 % der globalen Phosphatgesteinreserven, fördert davon aber weniger als 15 % (IEA, 2026).
Für die mineralreichen Länder Afrikas ist der Bergbau ein zentraler Wirtschaftsfaktor. Im Durchschnitt trägt er 8,8 % zu ihrem BIP bei und bringt mehr als die Hälfte ihrer Exporterlöse ein. Afrikas kritische Mineralrohstoffe werden jedoch überwiegend unverarbeitet (24 %) oder nur teilweise verarbeitet (72 %) exportiert. An den wertschöpfungsintensiven Stufen globaler Wertschöpfungsketten ist der Kontinent damit kaum beteiligt (OECD, 2026). Die Gegenseite dieser Lücke liegt in China. Auf das Land entfielen 2025 rund 50 % der globalen Kupfer-, 70 % der Lithium- und 75 % der Kobaltveredelung, 85 % der Trennung Seltener Erden für Magnete und über 90 % der Produktion von Graphit in Batteriequalität (IEA, 2026).
Hinzu kommt, dass Afrikas Vorkommen weitgehend unerforscht sind. Auf den Kontinent entfielen in den vergangenen Jahrzehnten durchschnittlich nur rund 10 % der weltweiten Explorationsausgaben, obwohl er etwa 22 % der weltweiten Landfläche ohne Antarktis ausmacht (Weltbank, 2025). Ein wesentliches Hemmnis sind dabei Konflikte: Die Kämpfe im Osten der DR Kongo, die Lage in der mosambikanischen Provinz Cabo Delgado sowie Putsche und Aufstände in der Sahelzone und in Nordnigeria haben die Exploration vor allem für nordamerikanische und westeuropäische Unternehmen erschwert.
Auch ausländische Investitionen im afrikanischen Mineralsektor konzentrieren sich überwiegend auf die vorgelagerten Stufen der Wertschöpfungskette und verstärken damit Afrikas Rolle als Rohstofflieferant. Bei der Exploration sind vor allem australische und kanadische Unternehmen aktiv: 2023 entfielen auf sie mehr als 50 % des afrikanischen Explorationsbudgets für Nichteisenmetalle. China gewinnt im afrikanischen Rohstoffsektor zunehmend an Bedeutung, vor allem über staatliche Unternehmen im Rahmen der Neuen Seidenstraße, verfolgt aber eine andere Strategie. Auf das Land entfielen 2023 nur rund 3 % der Explorationsausgaben in Afrika. Chinesische Unternehmen erwerben stattdessen bevorzugt Projekte kleinerer Bergbauunternehmen, sobald diese aussichtsreiche Vorkommen erschlossen haben (Weltbank, 2025).
Auch die USA stocken ihre öffentlichen Investitionen in afrikanische Rohstoffe und kritische Mineralien auf, um Chinas Dominanz in den globalen Lieferketten zu umgehen. Weil private Investitionen gering bleiben, investierte die staatliche US-amerikanische International Development Finance Corporation (DFC) im August 2026 fast 63 Mio. US-Dollar in Projekte für Seltene Erden (Reuters, 2026). Russland hat Rohstoffzugang über Sicherheitsleistungen gesucht. In der Zentralafrikanischen Republik erhielt die Wagner-Gruppe im Gegenzug Konzessionen für Gold- und Diamantenminen (CSIS, 2023), in Mali verweigerte die Militärregierung solche Konzessionen dagegen (Reuters, 2025).
Die EU setzt mit dem Critical Raw Materials Act auf Diversifizierung, Nachhaltigkeit und Partnerschaft statt auf direkte Kontrolle der Vorkommen (OECD, 2026). Seit 2022 hat sie mit mehreren afrikanischen Staaten strategische Rohstoffpartnerschaften geschlossen (Europäische Kommission, 2026). Deren Wirkung ist bislang begrenzt, weil die meist unverbindlichen Absichtserklärungen weder Investitionen noch Liefermengen garantieren. Die EU will deshalb stärker auf konkrete Projekte setzen, Investitionen in Abbau, Verarbeitung und Infrastruktur erleichtern und private Finanzierung mobilisieren.
Gewinnung und Verarbeitung kritischer Mineralien, % des weltweiten Gesamtvolumens, 2024
Gewinnung
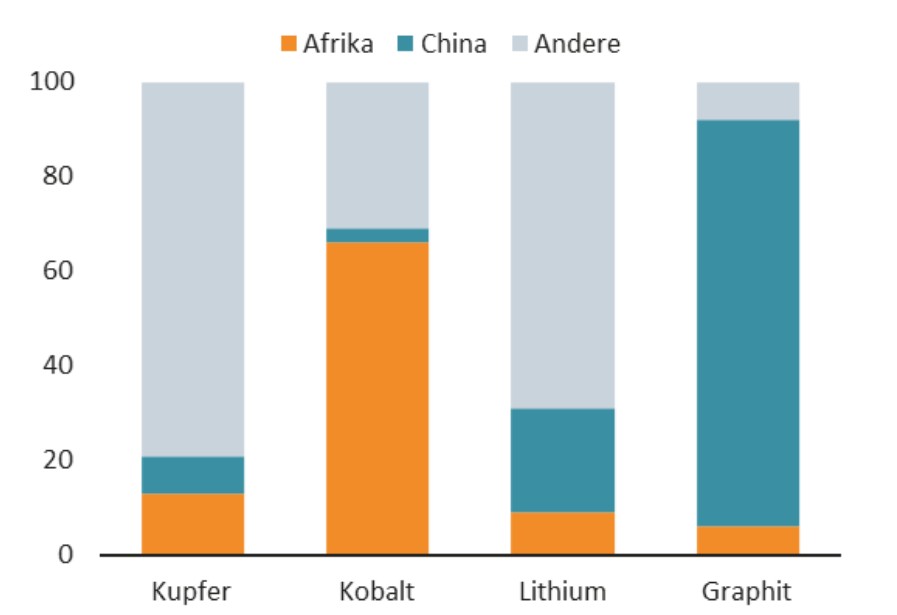
Veredlung
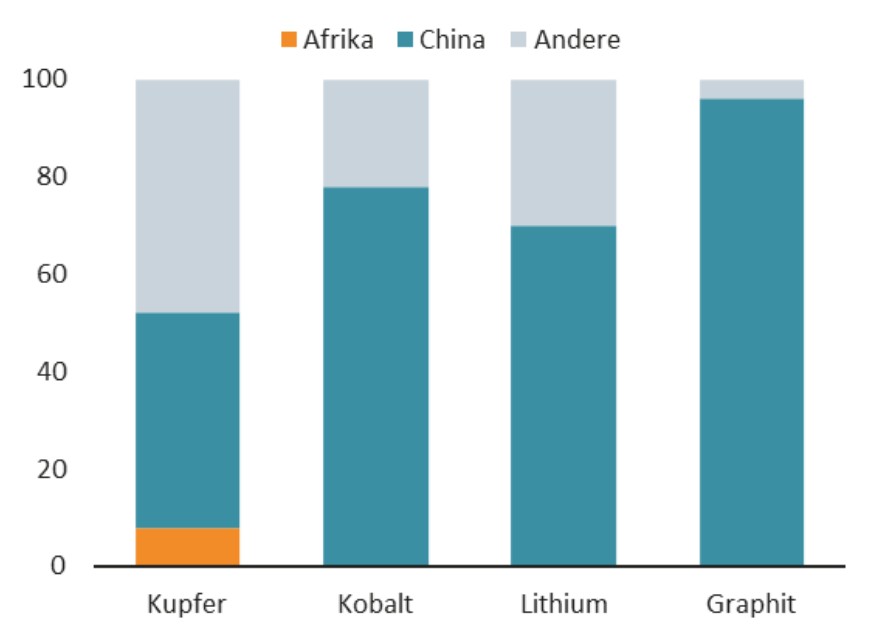
Quelle: Economist Intelligence Unit auf Basis von IEA (2025)
4.1 Verarbeitung als Zugangsbedingung
Afrikanische Regierungen reagieren auf die Veredelungslücke mit Auflagen. Südafrika will seine Rohstoffpolitik stärker auf lokale Wertschöpfung ausrichten und Produzenten künftig verpflichten, Mineralien im Land weiterzuverarbeiten. Ein entsprechender Gesetzentwurf liegt seit Mai 2025 vor (Republik Südafrika, 2025). Die DR Kongo verhängte im Februar 2025 einen Exportstopp für Kobalt und ging im Oktober 2025 auf Exportquoten über, die bis Ende 2027 gelten und auch die Weiterverarbeitung im Land fördern sollen (Cobalt Institute, 2026). Im Juni 2026 verbot das Land zudem die Ausfuhr von Kupfer- und Kobaltkonzentraten, um Bergbauunternehmen zum Export höherwertiger Produkte zu bewegen (Reuters, 2026). Die Afrikanische Union beschloss im Februar 2025 mit der Africa Green Minerals Strategy einen kontinentweiten Rahmen für Wertschöpfung am Förderort (Afrikanische Union, 2025). Algerien setzt vor allem auf ausländisches Kapital und öffnete im August 2025 seinen Bergbausektor für bis zu 80 % ausländische Beteiligung, um die Wirtschaft zu diversifizieren und die Rohstoffindustrie zu stärken. Zugleich kann der Staat verlangen, dass ein Teil der Förderung im Land verarbeitet wird (LEX Africa, 2026).
Erste Bewegung ist erkennbar. Afrikas Lithiumförderung wuchs 2025 um 44 %. Der Kontinent steht inzwischen für 14 % der weltweiten Versorgung, ein 26-facher Anstieg seit 2020. Im ersten Halbjahr 2026 nahm in Simbabwe die erste Lithiumraffinerie Afrikas den Betrieb auf, sie gehört einem chinesischen Unternehmen (IEA, 2026). Ob daraus in der Breite Verarbeitungskapazität entsteht, ist offen, denn dafür braucht es Energie, Infrastruktur und Kapital. Am Aufbau beteiligt wird, wer diese drei mitbringt.
Wie das bei der Infrastruktur aussieht, zeigt sich am Kupfergürtel von Sambia und der südlichen DR Kongo, wo zwei Bahnkorridore konkurrieren. Der Lobito-Korridor, zu dessen Entwicklung sich die USA, die EU und private Investoren verpflichtet haben, führt die Rohstoffe an die angolanische Atlantikküste und damit Richtung Westen. Die Tazara-Bahn verbindet denselben Kupfergürtel mit dem Hafen Daressalam an der Ostküste und damit mit den asiatischen Abnehmermärkten. Ihre Modernisierung haben China, Sambia und Tansania im September 2025 vereinbart: Ein chinesisches Staatsunternehmen investiert 1,4 Mrd. US-Dollar und betreibt die Bahn 30 Jahre lang (Ministry of Transport and Logistics Sambia, 2026). Die Sanierung der Lobito-Bahn finanzieren dagegen überwiegend die USA. Von insgesamt 753 Mio. US-Dollar stellt die DFC 553 Mio., den Rest die Development Bank of Southern Africa (Africa Finance Corporation, 2026). Die EU hat sich zwar zum Korridor bekannt, an dieser Finanzierung ist sie aber nicht beteiligt.
Für europäische Anbieter hat diese Entwicklung zwei Seiten. Der reine Rohstoffbezug wird schwieriger. Zugleich wächst die Nachfrage nach dem, was sie liefern können: Aufbereitungs- und Verarbeitungstechnologie, Wasser- und Umwelttechnik und vor allem Technik für die Energieversorgung, ohne die energieintensive Verarbeitung nicht läuft.
AußenwirtschaftsCenter Johannesburg: Verarbeitung scheitert nicht am Erz, sondern am Strompreis
Südafrika verfügt über die größten Chromreserven der Welt. Dennoch waren Anfang 2026 von 66 Ferrochrom-Schmelzanlagen nur noch 11 in Betrieb. Ausschlaggebend war nicht ein Mangel an Erz, sondern die Stromkosten: Sie machen rund 40 % der Produktionskosten aus und hatten die Branche gegenüber China zunehmend unattraktiv gemacht. Die Regierung reagierte mit einem Vorzugstarif, der rund 50 % unter dem bisherigen Niveau liegt. Bis Ende 2026 sollen dadurch wieder bis zu 45 Schmelzanlagen in Betrieb gehen. Vorgaben zur lokalen Weiterverarbeitung greifen erst, wenn die Energiekosten international wettbewerbsfähig sind.
Martin Meischl
Wirtschaftsdelegierter in Johannesburg
5 Infrastruktur und Energie: Der Bedarf ist da, die Finanzierung entscheidet
Afrika steht vor einer erheblichen Finanzierungslücke bei den Zielen für nachhaltige Entwicklung (SDGs), den Klimazielen und dem Ausbau grundlegender Infrastruktur. Um die SDGs bis 2030 zu erreichen, fehlen dem Kontinent jährlich mehr als 1,3 Billionen US-Dollar (AfDB, 2026). Zugleich ist die öffentliche Entwicklungshilfe in den letzten Jahren deutlich zurückgegangen. Die bilaterale Netto-Entwicklungshilfe für Subsahara-Afrika dürfte 2026 um 11,6 % sinken, nachdem sie 2025 bereits um 26,3 % gefallen war. Dies wäre das dritte Jahr in Folge mit einem Rückgang der Entwicklungshilfe, die damit auf den niedrigsten Stand seit Anfang der 2000er Jahre sinken würde (OECD, 2026). Steigende Finanzierungskosten und die hohe Staatsverschuldung vieler afrikanischer Länder verschärfen die Lage. Der Kontinent hat damit ein doppeltes Problem: Der Finanzierungsbedarf steigt, während zentrale externe Finanzierungsquellen schrumpfen oder teurer werden.
Lücken in der Verkehrs-, Energie- sowie Informations- und Kommunikationsinfrastruktur treiben die Handelskosten in Afrika um 50 % über den weltweiten Durchschnitt. Wegen schlechter Verkehrsanbindung macht der Straßentransport etwa 29 % des Preises innerafrikanisch gehandelter Waren aus, bei außerhalb des Kontinents gehandelten Waren sind es 7 % (UNCTAD, 2024). Zwischen 2016 und 2020 wurden in Afrika durchschnittlich rund 83 Mrd. US-Dollar jährlich in Infrastruktur investiert. Nötig wären rund 155 Mrd. US-Dollar pro Jahr. Auf diesem Niveau könnte sich das BIP Afrikas bis 2040 verdoppeln. Der Betrag entspricht etwa 5,6 % des kontinentalen BIP und ist damit gemessen an der Wirtschaftsleistung dreimal so hoch wie in Lateinamerika und der Karibik und fünfmal so hoch wie in den Entwicklungsländern Asiens. Entscheidend ist, wer finanziert: Nur 11 % der bisherigen Infrastrukturinvestitionen kamen von privaten Investoren, 41 % von afrikanischen Regierungen und 48 % von Entwicklungsgebern (OECD, 2025). Der zusätzliche Investitionsbedarf beschreibt zugleich einen Markt für Planung, Bau, Ausrüstung und Betrieb. Wer daran teilhaben will, muss allerdings eine Antwort auf die Frage mitbringen, wer bezahlt.
AußenwirtschaftsCenter Nairobi: Bei Großprojekten entscheidet die Finanzierung über den Marktzugang mit
In vielen afrikanischen Märkten, in denen Geber einen erheblichen Teil der Infrastruktur finanzieren, fällt die Vorentscheidung lange vor der technischen Bewertung. Das zeigt der neue internationale Flughafen Bishoftu in Äthiopien, mit 12,5 Mrd. US-Dollar in der ersten Ausbaustufe das größte Flughafenprojekt Afrikas. Wer sich als Generalunternehmer bewirbt, muss eine tragfähige Finanzierung mitbringen. Ohne Finanzierungszusage aus dem Herkunftsland kommen Anbieter oft nicht einmal in vertiefte Verhandlungen. Fast die Hälfte der 33 zugelassenen Bieter stammt aus China, und nur chinesische Unternehmen sind in allen vier Baulosen vertreten. Die Vergabe wurde auf Anfang 2027 verschoben, damit die Bieter mehr Zeit haben, ihre Finanzierung zu strukturieren.
Andreas Pfleger
Wirtschaftsdelegierter in Nairobi
Afrika liegt bei jeder Infrastruktur zurück, bei Energie am weitesten
Infrastrukturausstattung im Vergleich: Afrika, Asien sowie Lateinamerika und die Karibik
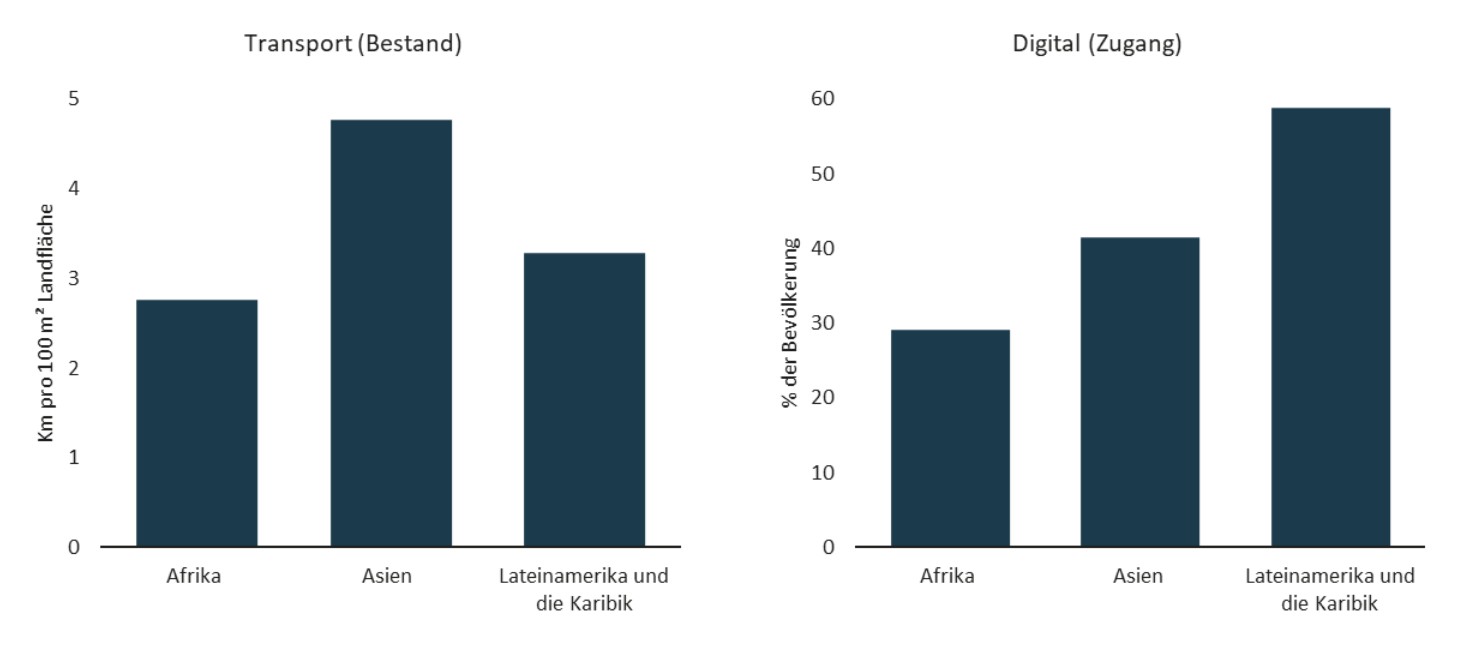
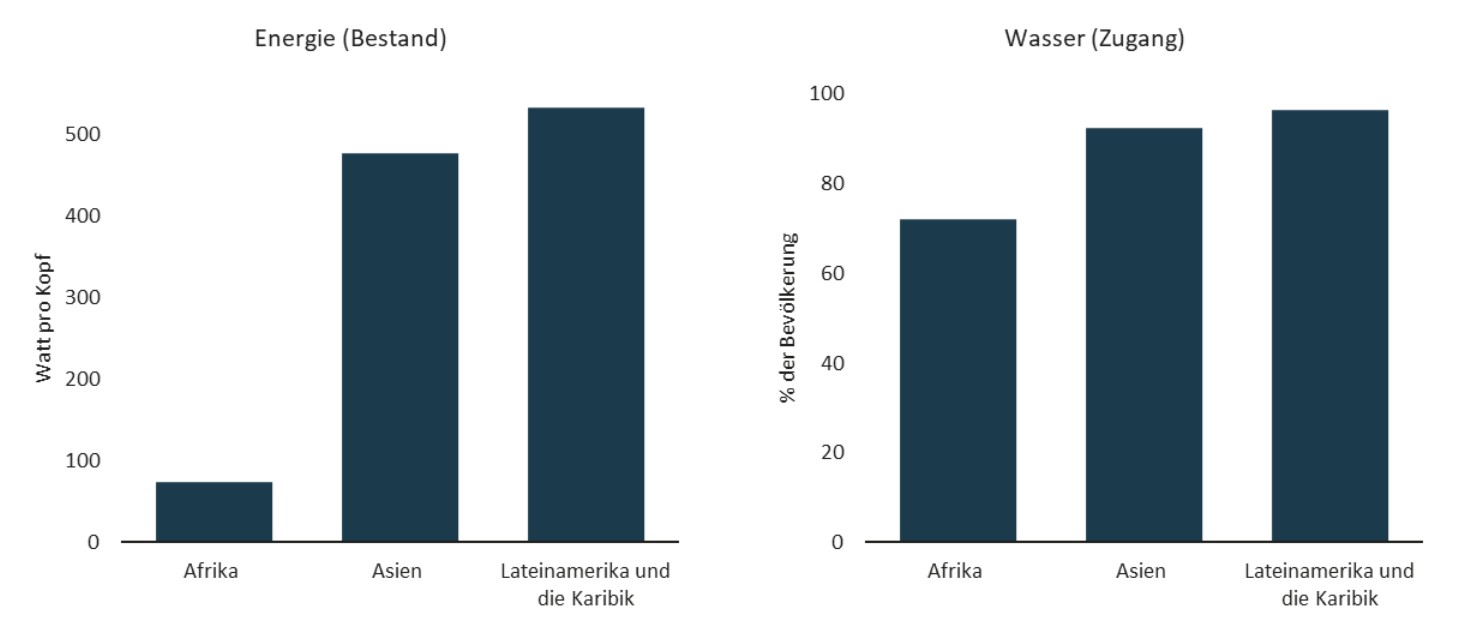
Quelle: OECD (2025). Asien ohne Länder mit hohem Einkommen. Transport = Kilometer befestigter Straßen und Eisenbahnstrecken pro 100 km² nicht wüstenartiger Landfläche. Digital = Anteil der Bevölkerung ab 15 Jahren mit Internetzugang in %. Energie = installierte Erzeugungskapazität in Watt pro Kopf. Wasser = Anteil der Bevölkerung mit Zugang zu Trinkwasser in %.
5.1 Viel Sonne, wenig Strom
Woran Verarbeitung und Industrie in Afrika oft scheitern, zeigen die südafrikanischen Schmelzanlagen: am Strom. Dabei hat kaum ein Kontinent bessere Voraussetzungen, ihn günstig zu erzeugen. Rund 60 % der Flächen, die weltweit zu den besten 20 % der Solarstandorte zählen, liegen in Afrika. Solarstrom ist in vielen Teilen des Kontinents bereits die günstigste Erzeugungsform und lässt sich modular und verbrauchsnah ausbauen, was gerade für abgelegene Gebiete zählt. Genutzt wird davon wenig. Der Kontinent verfügt über rund 1 % der weltweit installierten Solar-PV-Kapazität (IEA, 2022). Erneuerbare lieferten 2025 erst 26 % des afrikanischen Stroms, Solar weniger als 4 %, Kohle, Öl und Gas dagegen 73 % (Ember, 2026). Ein Grund sind die geringen Investitionen: Sie steigen zwar und dürften 2026 rund 110 Mrd. US-Dollar erreichen, das sind aber nur 3,3 % der weltweiten Energieinvestitionen. Der größte Teil fließt zudem in fossile Energie und in wenige Länder (IEA, 2026).
Afrikas Energienachfrage ist bislang gering: Auf den Kontinent entfielen 2024 nur 5 % der weltweiten Energieversorgung (IEA, 2026). Fast zwei von fünf Menschen in Afrika, etwa 600 Mio., haben keinen Zugang zu Strom (IEA, 2025). Mit wachsender Bevölkerung, zunehmender Urbanisierung und steigender wirtschaftlicher Produktivität dürfte sich der Strombedarf des Kontinents von geschätzten 1.028 TWh im Jahr 2025 bis 2050 auf 2.291 TWh mehr als verdoppeln (African Energy Chamber, 2026). Da der Verbrauch in den entwickelten Volkswirtschaften langsamer wächst, wird Afrika zur zentralen Wachstumsregion der globalen Energienachfrage (Wood Mackenzie, 2026).
Wie schnell sich der Strommix ändern könnte, zeigt das Sustainable Africa Scenario der IEA von 2022. Es ist bewusst ambitioniert und unterstellt, dass Afrika alle energiebezogenen Entwicklungsziele rechtzeitig erreicht, darunter Energiezugang für alle bis 2030. Darin verdoppelt sich die installierte Stromerzeugungskapazität von 260 GW (2020) auf 510 GW (2030). Schon mit den derzeit gebauten Projekten überholt Solar-PV die Wasserkraft als größte erneuerbare Quelle und kurz nach 2030 voraussichtlich auch Gas, die bisher größte Quelle insgesamt. Windkraft legt vor allem in Nord- und Ostafrika zu, wo große Potenziale nahe an wichtigen Nachfragemärkten liegen. Kohle und Öl stagnieren weitgehend (IEA, 2022). Die Richtung bestätigt die IEA auch aktuell: Solar dürfte im kommenden Jahrzehnt fast 40 % der neuen Kapazität in Afrika stellen (IEA, 2025).
Installierte Stromerzeugungskapazität in Afrika nach Energiequelle bis 2030, in GW
Sustainable Africa Scenario der IEA
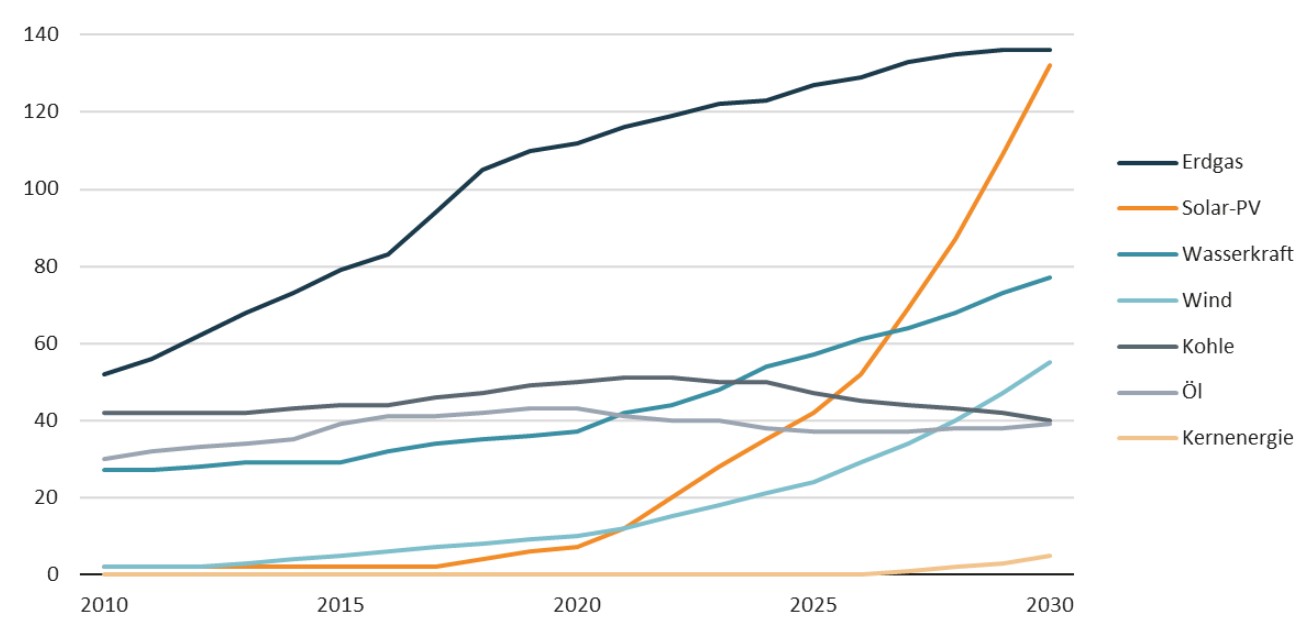
Quelle: IEA (2022)
AußenwirtschaftsCenter Casablanca, Algier und Kairo: Exporterwartung und Lage vor Ort klaffen auseinander
Die Erwartung, Afrika werde Europa in großem Maßstab mit Energie versorgen, deckt sich nicht mit der Lage vor Ort. Der Eigenbedarf hat Vorrang, auf europäischer Seite fehlen Abnahmeverträge, und die Netz- und Transportinfrastruktur für den Export gibt es noch nicht. Ägypten wird langfristig eher Energiedrehscheibe als Energieproduzent für Europa sein: Die Nachfrage im eigenen Land steigt, die eigene Förderung sinkt, und Gaslieferungen aus Israel wurden zeitweise gestoppt. Sein Vorteil ist die Lage zwischen Rotem Meer und Mittelmeer. Gas aus Israel und Zypern kann hier verflüssigt und verschifft, Öl aus Saudi-Arabien gelagert und über das Mittelmeer weitertransportiert werden. Das gewinnt an Gewicht, wenn Alternativen zur Straße von Hormus gesucht werden. In Algerien, dem vorgesehenen Ausgangspunkt des Südlichen Wasserstoffkorridors, steht der Ausbau erneuerbarer Energien erst am Anfang, die 2024 vergebenen Solarprojekte sind ein erster Schritt. Marokko ist weiter: Es ist an das spanische Stromnetz angebunden, eine weitere Leitung nach Portugal ist geplant. Beim Blackout auf der Iberischen Halbinsel im April 2025 half marokkanischer Strom, die Versorgung in Spanien wiederherzustellen.
Albrecht Zimburg, Lisa Maria Kronreif, Stefan Psota
Wirtschaftsdelegierte in Casablanca, Algier und Kairo
5.2 Wasserstoff und Stromleitungen: lange Vorläufe
Afrika positioniert sich zunehmend im globalen Markt für kohlenstoffarmen Wasserstoff. Reichlich erneuerbare Energie, große Flächen und die Nähe zu wichtigen Exportmärkten geben dem Kontinent eine besondere Ausgangslage. Bis 2035 dürfte Afrika das technische Potenzial haben, jährlich mehr als 9 Mio. Tonnen zu produzieren (African Energy Chamber, 2026). Die Umsetzung bleibt jedoch hinter den Ankündigungen zurück. Hohe Risikobewertungen treiben die ohnehin beträchtlichen Investitionskosten weiter nach oben und schrecken Investoren ab. Hinzu kommen ein unsicherer Nachfrageausblick und Lücken in der Infrastruktur. Vor allem fehlen Abnahmeverträge, ohne die sich Projekte nicht finanzieren lassen (H2Global, 2025). Von 31 bis 2030 angekündigten Wasserstoffprojekten hat bislang erst eines eine endgültige Investitionsentscheidung. Chinesische Unternehmen finanzieren und entwickeln Projekte mit und liefern die Ausrüstung (IEA, 2026). Es ist dasselbe Muster wie bei großen Infrastrukturprojekten: Wer die Finanzierung mitbringt, liefert auch.
Europa will mit dem Südlichen Wasserstoffkorridor (SoutH2) eine Importroute für erneuerbaren Wasserstoff aus Tunesien und Algerien über Italien und Österreich nach Deutschland schaffen. Die rund 3.300 km lange Pipeline soll ab den frühen 2030er Jahren bis zu 4 Mio. Tonnen pro Jahr transportieren. Seit der Absichtserklärung der fünf Staaten im Januar 2025 erstellen die Netzbetreiber Machbarkeitsstudien, in Österreich Gas Connect Austria und TAG, und in Tunesien und Algerien werden erste Projekte entwickelt (Europäische Kommission, 2026). Beim zweiten Ministertreffen am 1. Oktober 2026 in Algier, an dem für Österreich Wirtschaftsminister Wolfgang Hattmannsdorfer teilnahm, ging es darum, von politischen Zusagen zu Entscheidungen über Mengen, Preise und Abnahmeverträge zu kommen (BMWET, 2026; Xinhua, 2026). Algerien sieht im Korridor die Chance auf eine neue Exportindustrie und treibt ihn aktiv voran. In Tunesien ist die Haltung gespaltener: Angesichts extremer Wasserknappheit wird befürchtet, dass Wasser und Land für Energieexporte nach Europa verbraucht werden, während der eigene Bedarf ungedeckt bleibt.
Konkreter ist ELMED, die erste direkte Stromverbindung zwischen Europa und Nordafrika mit 600 MW zwischen Tunesien und Italien. In Tunesien wird sie positiver gesehen, weil sie die Versorgung sichert und das Land als Drehscheibe zwischen Nordafrika und Europa positioniert. Doch auch hier sind die Vorläufe lang: Das Projekt steht seit 2017 auf der EU-Liste vorrangiger Vorhaben, der Auftrag für die Konverterstationen wurde erst im Juni 2026 vergeben, und die Fertigstellung könnte sich auf 2030/31 verschieben (Terna, 2026; Agenzia Nova, 2026). Die europäische Antwort kommt, aber sie kommt langsam.
Wo Österreich ansetzt
Österreich beschloss im Juni 2026 erstmals eine offizielle Afrikastrategie. Sie legt die Zusammenarbeit mit dem Kontinent in den Bereichen Wirtschaft, Sicherheit, Migration, Bildung, Kultur und Umwelt fest und sieht die Abkehr vom klassischen Geber-Empfänger-Modell hin zu gleichberechtigten und interessengeleiteten Partnerschaften auf Augenhöhe vor (Bundeskanzleramt, 2026). Eine tragende Rolle in der Operationalisierung kommt der AUSSENWIRTSCHAFT AUSTRIA mit ihrer Regionalstrategie Afrika 2027–2030 zu. Zwei ihrer Ziele setzen dort an, wo diese Analyse die Hürden verortet. Das erste ist, österreichische Unternehmen an Großprojekte heranzuführen: den Südlichen Wasserstoffkorridor, den Lobito-Korridor, Eisenbahnprojekte in Algerien und Ägypten, den Flughafen Bishoftu bei Addis Abeba und die Fußball-WM 2030 in Marokko. Das zweite ist, Finanzierung und Ausschreibungen zugänglicher zu machen, über bilaterale, europäische und multilaterale Instrumente von der Exportfinanzierung der Oesterreichischen Kontrollbank (OeKB) bis Global Gateway. Als Stärke nennt die Regionalstrategie ein Profil, das im Wettbewerb der Partner zählt: keine koloniale Vergangenheit, wenig geopolitische Eigeninteressen und ein Ruf für Qualität und Verlässlichkeit.
AußenwirtschaftsCenter Algier: Wo österreichische Unternehmen den langen Atem hatten
OMV ist seit 1971 in Tunesien aktiv, es war ihr erstes internationales Förderland. Gemeinsam mit dem Staatsunternehmen ETAP erschloss sie das Gasfeld Nawara samt rund 370 km Pipeline und Aufbereitungsanlage in Gabès; die Europäische Investitionsbank finanzierte das Projekt 2014 mit insgesamt 380 Mio. Euro mit. AGRANA zeigt, dass das auch in einem schwierigen Markt wie Algerien gelingt: 2018 stieg das Unternehmen mit 49 % beim Fruchtverarbeiter Elafruits ein, heute ist das Werk in Akbou eine hundertprozentige Tochter. Es stellt Fruchtzubereitungen her und verbindet österreichische Technologie und Produktentwicklung mit lokaler Marktkenntnis und Beschaffung. Beide Beispiele zeigen, dass sich österreichische Unternehmen durchsetzen, wenn sie Technologie, Kapital und lokale Partner verbinden und lange bleiben. Bei Nawara kam die Finanzierung gleich mit.
Lisa Maria Kronreif
Wirtschaftsdelegierte in Algier
Mitwirkende
- Autor:innen:
- Larena Eibl, (WKÖ Global Insights; AUSSENWIRTSCHAFT AUSTRIA)
- Theresa Francke, Mathilda Ketunuti, Peter Obinger (Abteilung für Wirtschafts- und Standortpolitik)
- Michael Saxl (Abteilung Europapolitik)
- Mit Beiträgen der AußenwirtschaftsCenter:
- Albrecht Zimburg, Casablanca
- Lisa Maria Kronreif, Algier
- Stefan Psota, Kairo
- Barbara Lehninger, Lagos
- Martin Meischl, Johannesburg
- Andreas Pfleger, Nairobi