Steuerreport - Pensionsvorsorge
2/2026
Lesedauer: 4 Minuten
Fakten
Auch wenn die staatliche Pension die wesentliche Einnahmenquelle im Ruhestand ist und bleiben wird, basiert eine optimale Pensionsvorsorge auf drei Säulen.
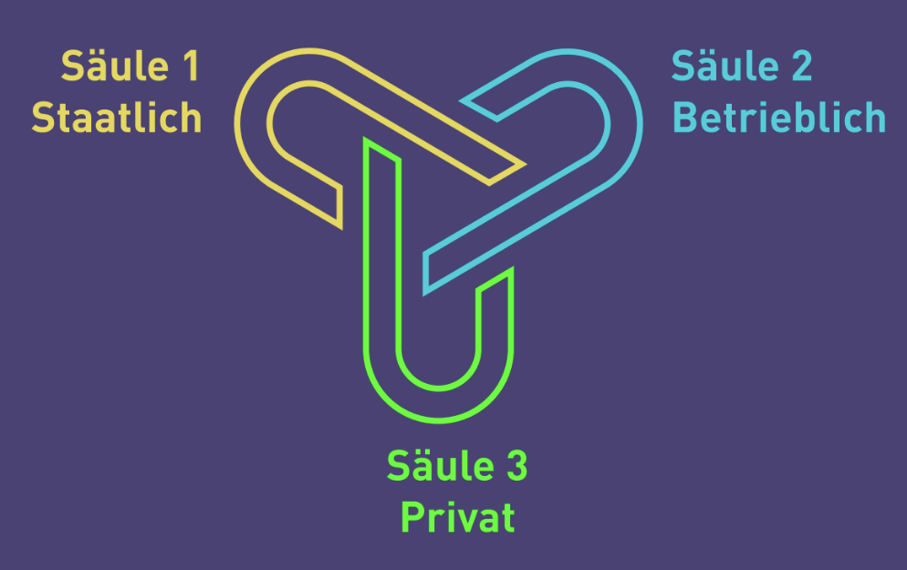
Der Ausbau der 2. und 3. Säule ist zudem dringend erforderlich, da das staatliche Pensionssystem (1. Säule) aufgrund des demografischen Wandels und der steigenden Lebenserwartung langfristig erheblich unter Druck steht.
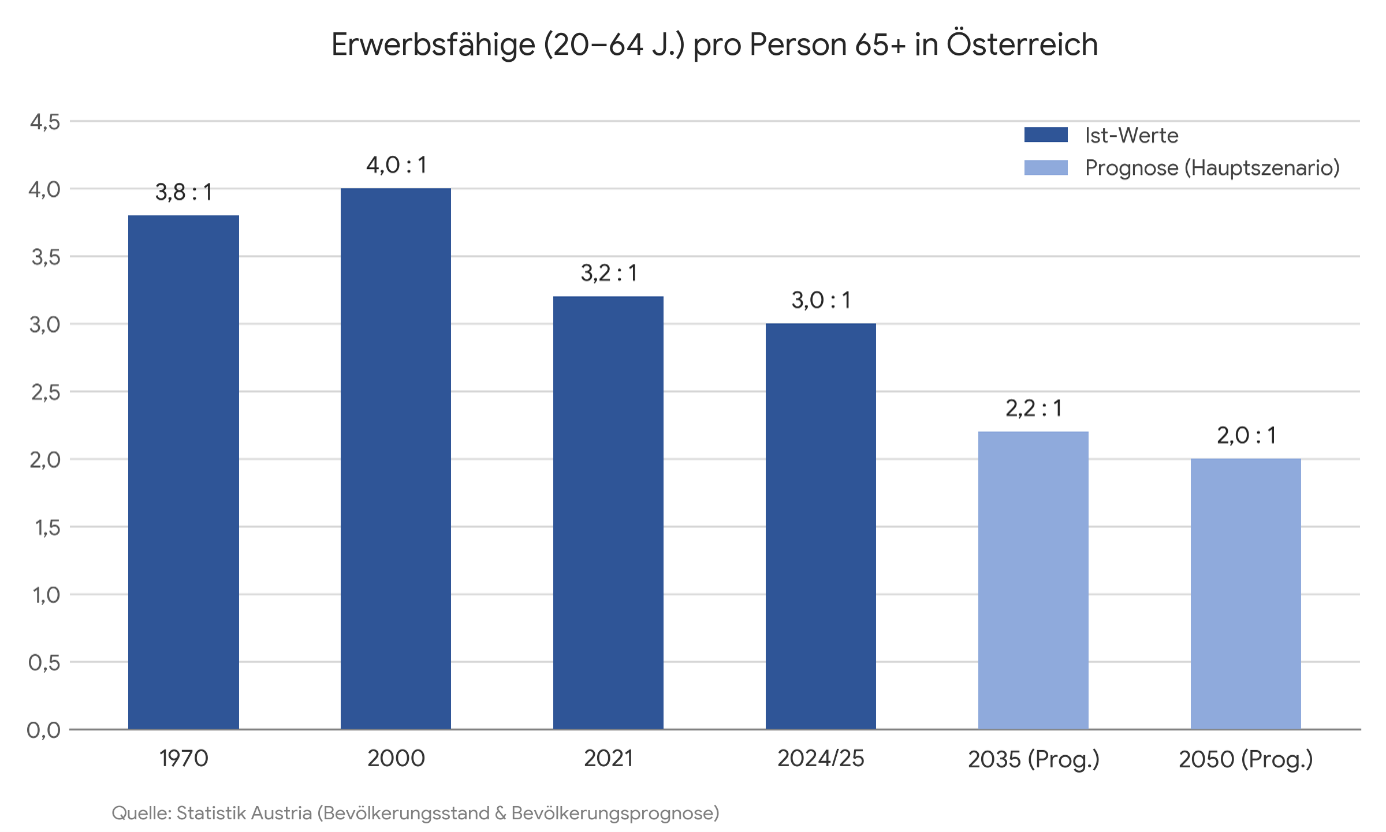
2000 kamen auf eine Pensionistin noch rund vier Erwerbsfähige. Zwischen 2040 und 2050 werden es voraussichtlich nur noch rund zwei Erwerbsfähige sein:
Ausgangslage
Dienstnehmer:innen können neben der gesetzlichen Pension unter bestimmten Voraussetzungen steuerlich begünstigte betriebliche Vorsorgemodelle nutzen und diese durch private Vorsorge ergänzen.
Für Unternehmer:innen, die ihr Unternehmen als natürliche Person und nicht als Gesellschaft führen, ist die Situation eine andere. In der 2. Säule steht ihnen neben der Selbständigenvorsorge, dem Pendant zur Abfertigung der Dienstnehmer:innen, kein vergleichbares Instrument zur steuerbegünstigten betrieblichen Pensionsvorsorge zur Verfügung. Die Selbständigenvorsorge beträgt 1,53 % der Sozialversicherungs-Bemessungsgrundlage, das sind maximal rund 1.480 Euro pro Jahr. Direktzusagen sind Unternehmer:innen nicht zugänglich.
Eine Pensionslücke lässt sich daher nur durch private Vorsorge aus bereits versteuertem Einkommen schließen. Diese Ungleichbehandlung ist sachlich nicht gerechtfertigt. Notwendig ist eine Möglichkeit, Beiträge zur Altersvorsorge auch als Unternehmer:in steuerlich begünstigt zu leisten.
Was es braucht
Ohne zusätzliche betriebliche und private Vorsorge droht der nachfolgenden Generation im Alter eine erhebliche Pensionslücke und damit ein spürbarer Verlust des gewohnten Lebensstandards.
Ergänzende Vorsorgemodelle können einerseits das staatliche Pensionssystem entlasten und andererseits die individuelle finanzielle Unabhängigkeit im Ruhestand stärken.
Wir schlagen daher folgende Sofortmaßnahmen vor:
1. Schaffung einer echten „Inhaber:innenvorsorge“
Bei den freien Berufen bestehen bereits Modelle, die vereinfacht nach folgendem Prinzip funktionieren: Vorsorgebeiträge für eine spätere Alterspension werden als Betriebsausgaben anerkannt, während die daraus resultierende Pension im Ruhestand steuerpflichtig ist.
Der Vorteil liegt einerseits in der Steuerersparnis zum Zeitpunkt der Einzahlung und der damit verbundenen Stundung der Steuerlast. Andererseits ist davon auszugehen, dass die Steuerbelastung im Ruhestand in vielen Fällen niedriger ausfällt als während des aktiven Erwerbslebens. Dadurch entsteht zusätzlich ein Anreiz zur langfristigen Vorsorge.
Beispiel:
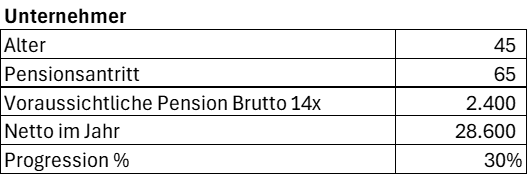
Die Tabelle zeigt anhand eines 45-jährigen Unternehmers, welche Auswirkungen eine steuerliche Begünstigung der privaten Altersvorsorge auf den Vermögensaufbau und die spätere Pension haben könnte.
Der betrachtete Unternehmer ist 45 Jahre alt und plant, mit 65 Jahren in Pension zu gehen.
Die zentrale Aussage des Vergleichs lautet: Mit dem vorgeschlagenen Modell könnte der Unternehmer bei gleicher jährlicher Liquiditätsbelastung ein deutlich höheres Altersvorsorgekapital aufbauen.
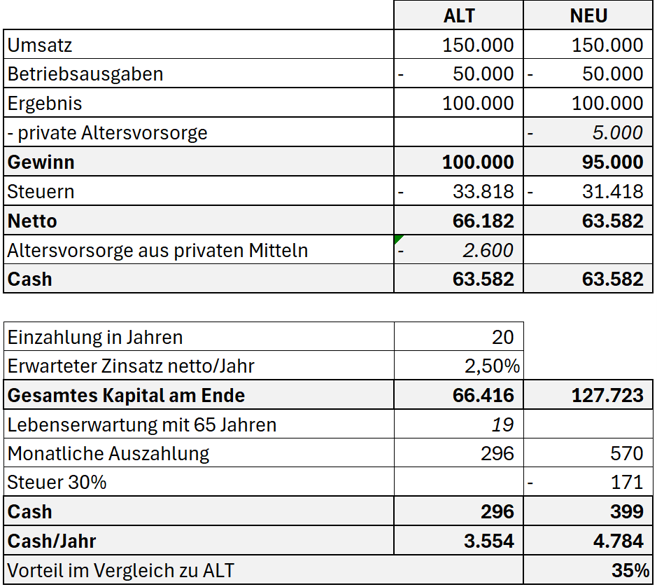
Zusammenfassend zeigt der Vergleich, dass im alten System ein Kapital in Höhe von 66.416 € angespart wurde, während das vorgeschlagene Modell einen Kapitalaufbau von 127.723 € ermöglicht. Dies entspricht einem Zuwachs von 92 % bei gleichbleibender finanzieller Belastung. Gleichzeitig erhöht sich dadurch die zusätzliche Pension im Ruhestand um 35 % gegenüber der derzeitigen Regelung.
2. Alternative: Reform des investitionsbedingten Gewinnfreibetrags
Der investitionsbedingte Gewinnfreibetrag (für Gewinne über 33.000 €) ist bei Wertpapieren mit einer starren Behaltefrist von vier Jahren verbunden. Aufgrund des Budgetbegleitgesetzes 2027–2028 sind für Wirtschaftsjahre von 2027 bis 2029 zudem Wertpapierinvestitionen nicht mehr als begünstigte Investitionen für den investitionsbedingten Gewinnfreibetrag vorgesehen.
Viele moderne, flexible Vorsorge- und Versicherungsprodukte sind derzeit nicht begünstigt oder unterliegen in den ersten Jahren Verfügungs- bzw. Verwertungseinschränkungen.
Forderung: Erweiterung der begünstigten GFB-Anlageprodukte um fondsgebundene Lebens- und Pensionsversicherungen sowie spezielle betriebliche Vorsorgeprodukte für Selbstständige, sofern diese nachweislich und ausdrücklich der Altersvorsorge dienen.
Um einen entsprechenden Anreiz zu schaffen, sollte die Veranlagung in diese Anlageprodukte bei Gewinnen zwischen 33.000 € und 83.000 € eine Berücksichtigung von 20% im Rahmen des GFB ermöglichen. Voraussetzung dafür sollte eine Behaltefrist bis zum Pensionsantritt sein.
3. Alternative: Öffnung und Anhebung der „Zukunftssicherung“
Die Zukunftssicherung ist ein leicht umsetzbares Basisinstrument mit breiter Wirkung. Sie rangiert an dritter Stelle, da das mögliche Volumen im Vergleich zur Inhabervorsorge und zum Gewinnfreibetrag geringer ist. Gleichzeitig bietet sie einen unkomplizierten und niedrigschwelligen Einstieg in die zusätzliche Altersvorsorge für EPU.
Status quo: Der steuerfreie Freibetrag für Zukunftssicherungsmaßnahmen beträgt derzeit maximal 300 € pro Jahr und steht ausschließlich Dienstnehmer:innen zu. Einzelunternehmer:innen sind für die eigene Person davon ausgeschlossen.
Forderungen:
- Ausweitung auf Selbstständige: Öffnung des Freibetrags nach § 3 Abs. 1 Z 15 lit. a EStG für EPU und Mitunternehmer und steuerliche Berücksichtigung als Betriebsausgabe.
- Dynamisierung: Anhebung der seit Langem unveränderten Grenze von 300 € pro Jahr auf zeitgemäße 1.200 bis 1.500 € jährlich – sowohl für Mitarbeiter:innen als auch für Betriebsinhaber:innen.