Sachbezug für Elektro-Dienstwagen ab 2027
Wie wird die Privatnutzung von emissionsfreien Firmenfahrzeugen ab 1.1.2027 besteuert?
Lesedauer: 3 Minuten
Diese Werte gelten für das Jahr 2027
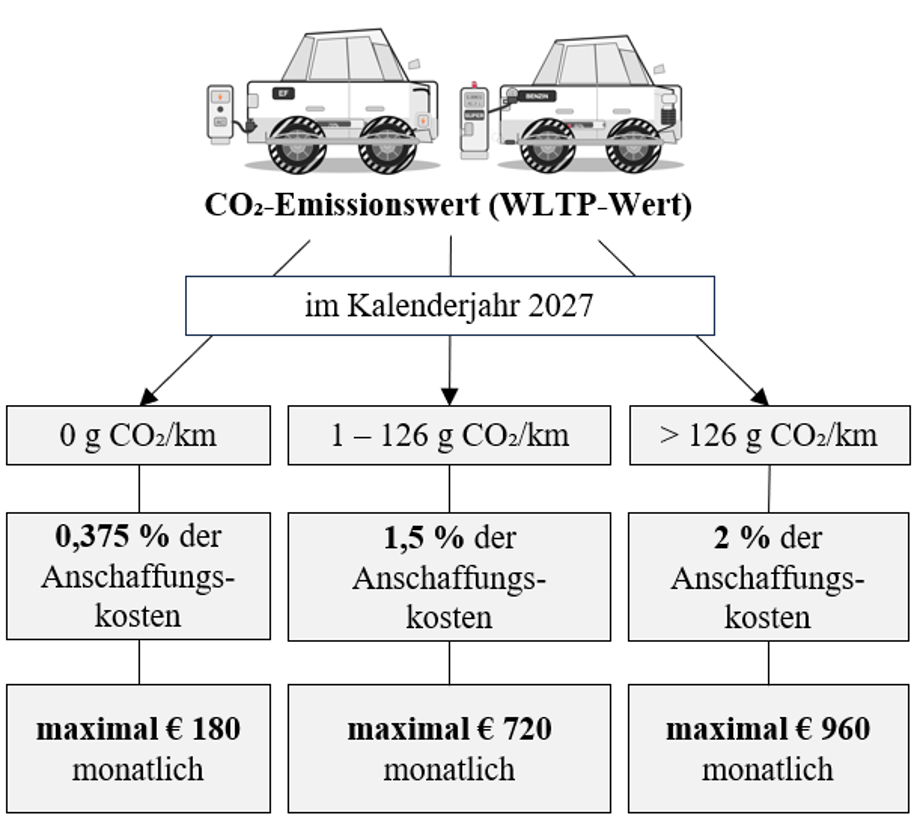
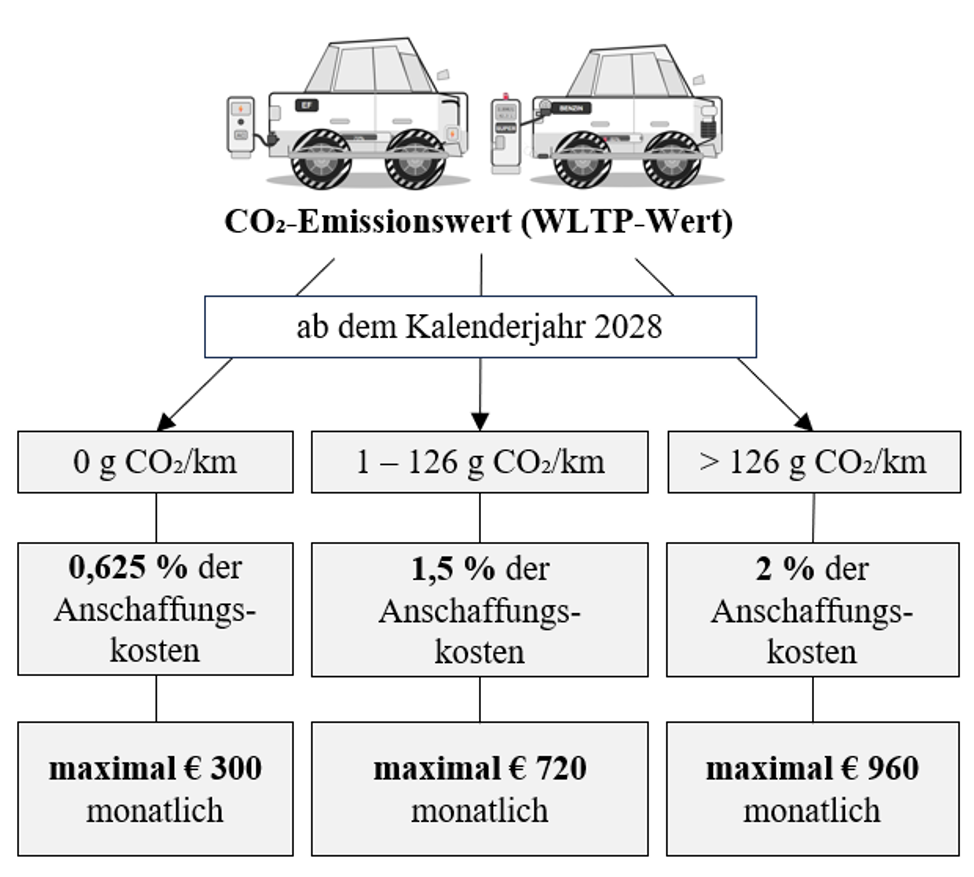
Die bisherige vollständige Sachbezugsbefreiung für arbeitgebereigene Kraftfahrzeuge mit einem CO2-Emissionswert von 0 Gramm pro Kilometer endet mit 31.12.2026. Im Kalenderjahr 2027 ist für solche Fahrzeuge ein Sachbezugswert von 0,375 % der tatsächlichen Anschaffungskosten einschließlich Umsatzsteuer und Normverbrauchsabgabe, maximal 180 EUR monatlich, anzusetzen. Ab dem Kalenderjahr 2028 beträgt der Sachbezugswert 0,625 %, maximal 300 EUR monatlich.
Für das Kalenderjahr 2027 ergibt sich folgendes Bild der vollen PKW-Sachbezüge:
Beispiel
Ein Arbeitgeber stellt einem Arbeitnehmer einen rein elektrischen Dienstwagen mit tatsächlichen Anschaffungskosten von 42.000 EUR zur Verfügung. Der Arbeitnehmer darf das Fahrzeug uneingeschränkt privat verwenden. Bis 31.12.2026 beträgt der Sachbezug 0 EUR. Im Jahr 2027 sind monatlich 0,375 % von 42.000 EUR, somit 157,50 EUR, als Sachbezug anzusetzen.
Werte ab 2028
Ab dem 1.1.2028 ergibt sich dann folgendes Bild der vollen PKW-Sachbezüge:
Beispiel - Fortsetzung
Ab 2028 erhöht sich der monatliche Sachbezug auf 0,625 % von 42.000 EUR, somit 262,50 EUR. Bei Anschaffungskosten von beispielsweise 60.000 EUR greifen hingegen die Höchstbeträge von 180 EUR bzw. 300 EUR.
Wichtig für die Lohnverrechnung: Details zu den Neuerungen
Die Neuregelung ist erstmals für Lohnzahlungszeiträume anzuwenden, die nach dem 31.12.2026 enden. Sie knüpft an die Möglichkeit der Privatnutzung an und nicht an den Zeitpunkt der Anschaffung oder Erstzulassung. Daher sind ab Jänner 2027 auch bereits zuvor angeschaffte oder geleaste Elektro-Dienstwagen erfasst, wenn sie weiterhin privat genutzt werden dürfen. Als Privatfahrten gelten wie bisher auch Fahrten zwischen Wohnung und Arbeitsstätte. Wird die Privatnutzung hingegen nachweislich ausgeschlossen, entsteht kein Kfz-Sachbezug.
Durch die monatlichen Höchstbeträge ergibt sich in beiden Stufen rechnerisch eine Anschaffungskostenobergrenze von 48.000 EUR. Bei höheren Anschaffungskosten bleibt der Sachbezug bei 180 EUR im Jahr 2027 bzw. bei 300 EUR ab 2028 gedeckelt.
Der neue Sachbezugswert erhöht bei Arbeitnehmern grundsätzlich die Bemessungsgrundlage für Lohnsteuer und Sozialversicherung sowie für die lohnabhängigen Abgaben des Arbeitgebers, insbesondere DB, DZ und Kommunalsteuer. Die bisherige steuer- und beitragsrechtliche Entlastung durch den Sachbezugswert von Null fällt damit ab 2027 weg. Die neuen, deutlich niedrigeren Prozentsätze gegenüber den Sachbezugswerten von 1,5% bzw. 2% für andere Kfz sollen den steuerlichen Anreiz für emissionsfreie Fahrzeuge aber weiterhin erhalten.
Wird das Fahrzeug nachweislich im Jahresdurchschnitt für nicht beruflich veranlasste Fahrten im Ausmaß von höchstens 500 km pro Monat genutzt, ist nur der halbe Sachbezugswert anzusetzen. Für emissionsfreie Kfz bedeutet das im Jahr 2027 höchstens 90 EUR monatlich und ab 2028 höchstens 150 EUR monatlich. Ein Minisachbezug ist für emissionsfreie Kfz nicht vorgesehen.
Auch Gehaltsumwandlungsmodelle bleiben ausdrücklich möglich. Wird ein emissionsfreies Firmenfahrzeug im Rahmen einer befristeten oder unbefristeten Umwandlung überkollektivvertraglich gewährter Bruttobezüge zur Verfügung gestellt, ist ab 2027 ebenfalls der reduzierte Sachbezugswert anzusetzen. Die vereinbarte Reduktion des Bruttobezugs und die damit verbundene zusätzliche Gewährung des Sachbezugs gelten weiterhin nicht als bloße Bezugsverwendung. In der Praxis sollten bestehende Modelle dennoch neu kalkuliert werden, weil die bislang mit einem Sachbezug von Null verbundenen Vorteile ab 2027 geringer ausfallen. Das kollektivvertragliche Mindestentgelt darf durch eine Gehaltsumwandlung nicht unterschritten werden.
Eine wichtige Ergänzung der finalen Verordnung betrifft Poolfahrzeuge. Kann ein Arbeitnehmer abwechselnd verschiedene arbeitgebereigene Fahrzeuge nutzen, bleiben der Durchschnitt der Anschaffungskosten und der Durchschnitt der anzuwendenden Prozentsätze maßgebend. Besteht der Fahrzeugpool ausschließlich aus Kfz mit 0 Gramm CO2 pro Kilometer, ist der Sachbezug im Jahr 2027 mit 180 EUR und ab 2028 mit 300 EUR gedeckelt. Bei gemischten Fahrzeugpools gelten weiterhin die allgemeinen Höchstbeträge von 960 EUR, wenn auch ein Fahrzeug mit 2%-Sachbezug enthalten ist, bzw. sonst 720 EUR.